
「医療保険、入っておかないとまずいのかな」
毎月の保険料を見るたびに、これ本当に要るのかなと思う。でも、やめたとたんに入院したらと思うと、手が止まる。
決めるのはあなたですが、決める材料は下調べ係が集めておきました。このページには、医療費にかかる公的な上限と、その上限の外にかかるお金、そして実際の入院でいくらかかっているかを書いています。
30秒でわかる結論
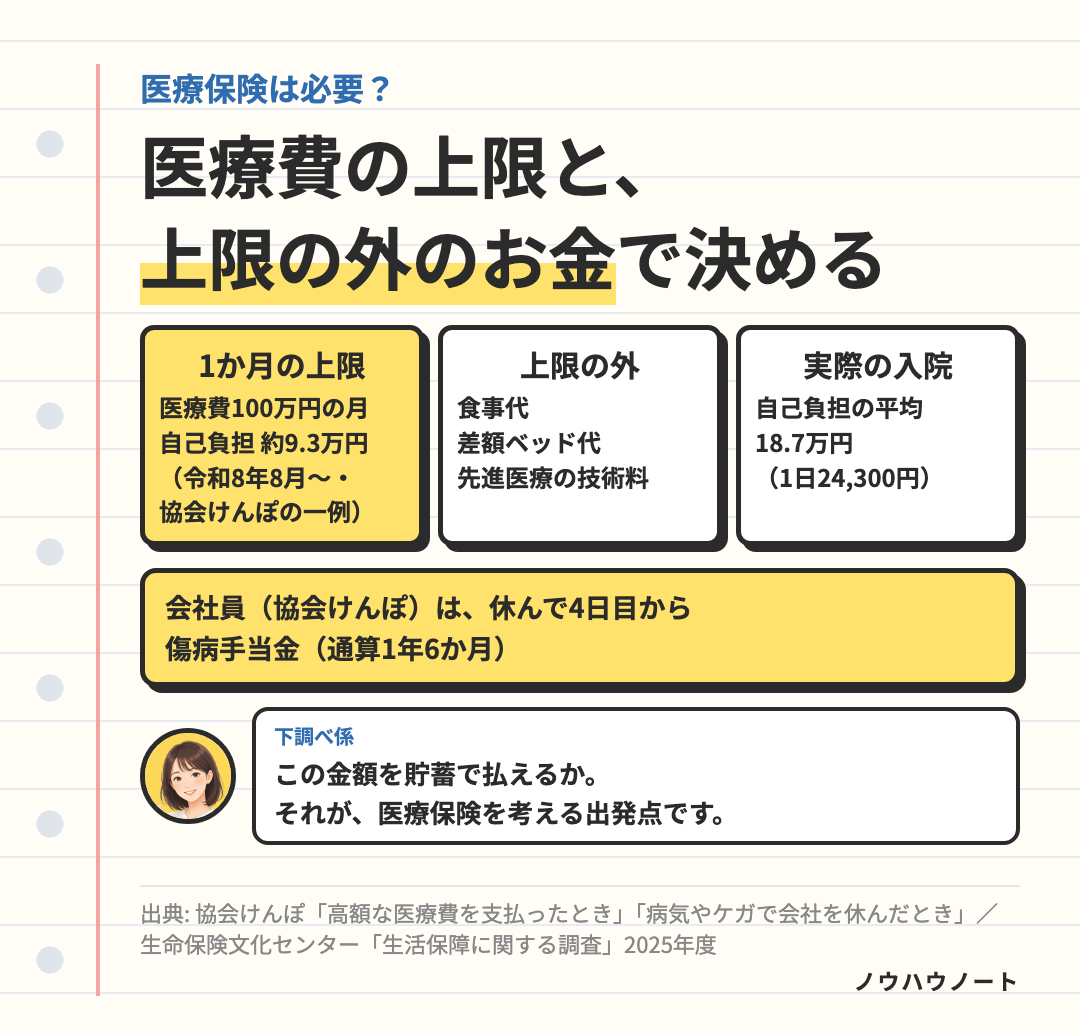
- 医療費には1か月の上限があります(高額療養費)。令和8年8月からは、協会けんぽ・標準報酬月額28万〜50万円の場合、医療費100万円の月の自己負担が約9.3万円です。
- ただし、食事代・差額ベッド代・先進医療の技術料は、この上限の外です。
- 入院したときの自己負担は、平均18.7万円、1日あたり24,300円でした(食事代や家族の交通費なども含む)。
- 医療保険が要るかは、「この金額を貯蓄で払えるか」「上限の外の費用に備えたいか」で決まります。
家計の保険を見直したい人向けの無料相談です。
医療費には、1か月の上限がある
病院の窓口で払う医療費が高くなっても、1か月の自己負担には上限があり、それを超えた分は払い戻されます。これが高額療養費です。
令和8年8月から、上限が見直されました。協会けんぽの場合、標準報酬月額28万〜50万円の区分では、1か月の上限は次の式で計算します。
- 85,800円+(医療費−286,000円)×1%
医療費が100万円かかった月なら、85,800円+(1,000,000円−286,000円)×1%=92,940円です。3割負担なら30万円払うところが、約9.3万円で止まります。
過去1年間に3か月以上、高額療養費の支給を受けたときは、4か月目から上限が44,400円に下がります(多数回該当)。さらに令和8年8月からは、1年間の上限(この区分で53万円)もできました。

ここ、調べておきました。医療費には月の上限があります。医療保険を考える前に、まずこの上限を知っておくと判断しやすくなります 📝
上限の外にかかるお金
高額療養費の対象にならない費用があります。
- 入院中の食事代。入院時食事療養費の自己負担は、上限の計算に入りません。
- 差額ベッド代。個室などを希望したときの差額は、対象外です。
- 先進医療の技術料。全額自己負担です。
医療保険は、この「上限の外」の費用や、入院で収入が減る部分に備えるもの、と考えると整理しやすくなります。
実際の入院で、いくらかかっているか
生命保険文化センターの調査(2025年度)では、直近の入院で払った自己負担の平均は18.7万円、1日あたりは24,300円でした。高額療養費を使ったあとの金額で、治療費のほかに、食事代、差額ベッド代、見舞いに来る家族の交通費、衣類や日用品まで含みます。20万円未満が約7割です。
会社員(協会けんぽ)なら、仕事以外の病気やけがで仕事に就けないとき、連続3日間休んだあとの4日目から傷病手当金がもらえます。支給期間は通算で1年6か月です。
家計の保険を見直したい人向けの無料相談です。

要るか要らないかを、自分で決める3つの問い
ここからは、あなたの家に当てはめる番です。
- 18.7万円前後を、貯蓄から払えるか。 払えるなら、医療保険が守る部分は小さくなります。すぐには払えないなら、医療保険が役に立つ場面は広がります。
- 上限の外の費用に備えたいか。 個室を選びたい、先進医療も選択肢に入れたい、という希望があるなら、その分の備えが要ります。
- 収入が止まったときの備えはあるか。 会社員(協会けんぽ)なら傷病手当金があります。自分の入っている健康保険に同じ仕組みがあるかを確かめ、入院中の収入の減り方を考えておきます。
「いる・いらない」は、人によって答えが違います。3つの問いに当てはめると、自分の答えが見えてきます 🌱
やめる前に、順番を確かめる
「要らない」と思っても、すぐに解約はしないでください。
- 解約は最後の手段。一度解約した保険は元に戻らず、入り直すと年齢の分だけ保険料が高くなり、健康状態によっては新たに入れないこともあります。保険に入るときは、健康状態を告げる義務があります。
- 減らす方法もある。特約の解約や保険金の減額など、解約しなくても保険料を軽くする方法があります。
まとめ
- 医療費には1か月の上限がある。令和8年8月から、医療費100万円の月で約9.3万円(協会けんぽ・標準報酬月額28万〜50万円の場合)。
- 食事代・差額ベッド代・先進医療は上限の外。
- 入院の自己負担は平均18.7万円(1日24,300円)。会社員(協会けんぽ)は、休んで4日目から傷病手当金。
- 「貯蓄で払えるか」「上限の外に備えたいか」「収入が止まったときの備え」で決める。やめるなら解約は最後の手段。
見直しの時期は「生命保険を見直すタイミングはいつ?」に、相談の準備は「保険の相談はオンラインでもできる?」にまとめておきました。
家計の保険を、公的な保障を知ったうえで確かめたい人向けの無料相談です。
※ 参考にした資料
- 協会けんぽ「高額な医療費を支払ったとき」「病気やケガで会社を休んだとき」
- 生命保険文化センター「生活保障に関する調査」(2025年度)・先進医療の費用
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)