
「そろそろ見直したほうがいい気はするけど、今なのかな」
保険の通知が届くたびに気にはなる。でも、何かあったわけでもないし、忙しい時期を過ぎてからでいいか、と思っているうちに、また1年がたつ。
決めるのはあなたですが、決める材料は下調べ係が集めておきました。このページには、見直しを先に延ばさないほうがいい3つのタイミングと、それぞれで確かめることを書いています。
30秒でわかる結論
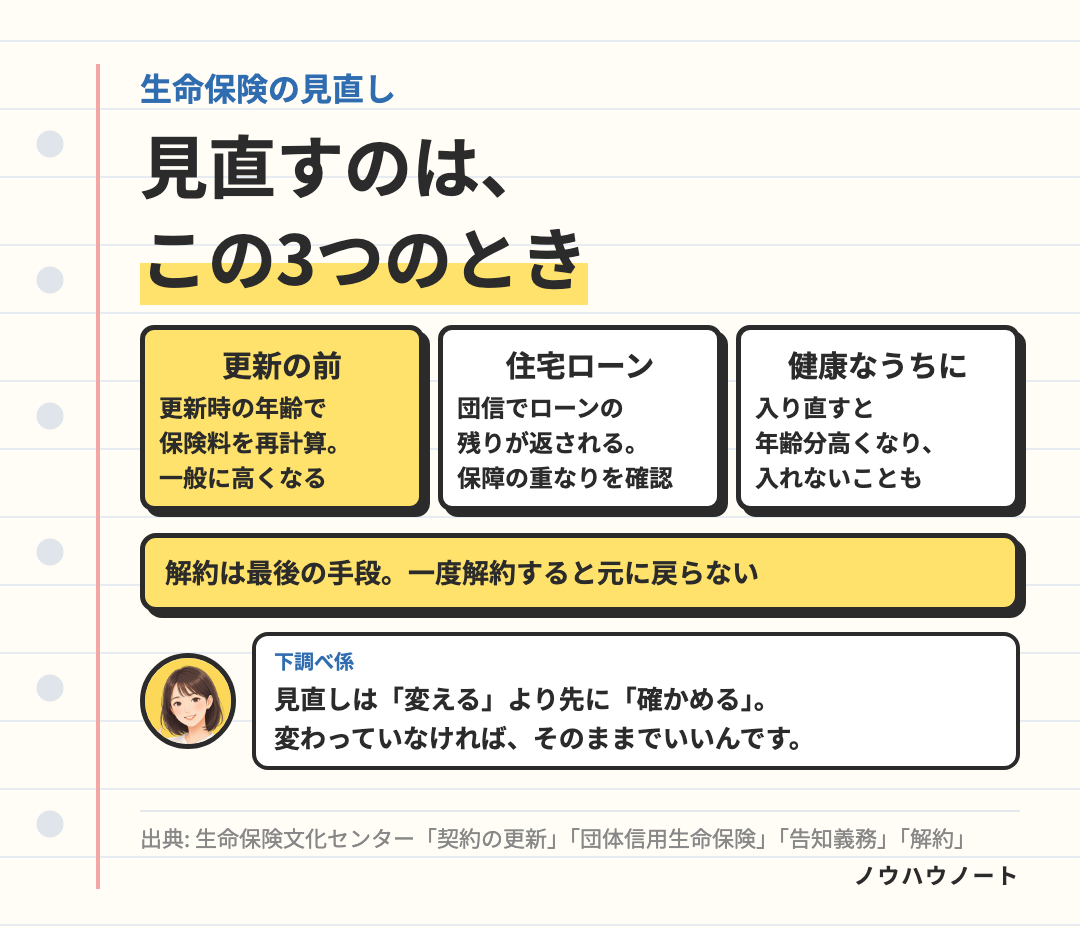
- 更新の前。更新型の保険は、更新のときの年齢で保険料が計算し直され、一般に更新前より高くなります。更新の通知が来たら、見直しの合図です。
- 住宅ローンを組むとき。団体信用生命保険(団信)に入ると、万一のときにローンの残りが保険金で返されます。今の死亡保障と重なっていないかを確かめる時期です。
- 健康なうちに。保険に入るときは健康状態を告げる義務があり、解約して入り直すと、年齢の分だけ保険料が高くなり、健康状態によっては入れないこともあります。
家計の保険を見直したい人向けの無料相談です。
タイミング1:更新の前
定期保険や定期特約のように期間が決まっている保険は、期間が終わると更新されます。更新のときは、その時点の年齢と保険料率で保険料が計算し直されるので、一般的に保険料は更新前よりも高くなります。
もうひとつ知っておきたいのが、自動で更新される保険でも、入ったときの健康状態によって条件が付いている場合は、更新できないこともあるという点です。
更新の通知は、今の保険の中身を見るいちばん分かりやすい合図です。更新の前なら、減らす・変える・そのまま、を落ち着いて選べます。

ここ、調べておきました。更新のときは、そのときの年齢で保険料が計算し直されます。通知が来たら、中身を見るタイミングです 📝
タイミング2:住宅ローンを組むとき
住宅ローンを組むときに団体信用生命保険(団信)に入った場合は、ローンを借りた人が亡くなったり、所定の高度障害状態になったりしたときに、生命保険会社がローンの残りに当たる保険金を銀行などに払い、ローンの返済に充てる仕組みです。
つまり、家族が住む家のローンは、団信で返せることになります。今入っている生命保険の死亡保障が、「家族の住まい」まで見込んだ金額になっていないか、ここで一度確かめておくと、重なりに気づけます。
家計の保険を見直したい人向けの無料相談です。

タイミング3:健康なうちに
保険に入るときは、これまでの病気や今の健康状態を、ありのまま告げる義務があります。
そして、今の保険を解約してから入り直そうとすると、年齢が上がった分だけ保険料が割高になり、健康状態によっては新たに契約できないこともあります。
だから、見直しは「何かあってから」より「元気なうち」のほうが、選べる幅が広いです。そして、解約は最後の手段。一度解約した保険は元に戻りません。先に解約せず、次をどうするか決めてから動くほうが安全です。
家族や働き方が変わったときは、自分で確かめる
結婚した、子どもが生まれた、子どもが独立した、働き方が変わった。こうしたときに保険をどうするかは、家庭ごとに答えが違います。次の3つを自分に当てはめてみてください。
- いま死亡保障で守りたい人は誰か。 守る人が増えたか、減ったか。
- その人が、いつまで、いくら必要か。 住まいのローンは団信で返せるなら、その分は外して考えられます。
- 今の保険料は、家計に無理がないか。 減らす方法には、保険金の減額や特約の解約など、解約しなくてもできるものがあります。
ひとつでも「変わった」と思ったら、確かめどきです。
結婚したときの最初の手続きは「結婚したら保険はどう見直す?」に、出産を控えているときは「妊娠中でも保険に入れる?」に、子どもが独立したあとで残す・やめるを決めるときは「50代の生命保険、何を残して何をやめる?」にまとめました。
見直しは「変えなきゃ」ではなく「確かめる」ことから。変わっていなければ、そのままでいいんです 🌱
転職が決まったら、会社の保障を見ておく
今の会社で団体保険に入っているかを、辞める前に勤め先に問い合わせます。団体保険は会社が契約者になる保険で、用意しているかどうかは会社ごとに違い、退職すると原則として保障が終わります。一定の年齢まで更新できる場合や、個人向けの生命保険を契約できる場合もあります。
入る健康保険が変わると、給付も変わることがあります。健康保険組合には、法律で決まった給付に上乗せする「付加給付」を設けている組合がありますが、有無や中身は組合ごとに違い、協会けんぽにはありません。転職先の健康保険でどこまで出るかを確かめてから、今入っている医療保険などの保障で足りるかを見ます。
転職するときの健康保険と年金の手続きは「転職で健康保険と年金はどう切り替わる?」に書いています。
まとめ:今日やることは1つだけ
保険証券で、更新の年月を確かめる。 更新型は、更新時の年齢で保険料が計算し直され、一般に高くなります。更新の年月が分かれば、見直しの時期を自分で決められます。
- 更新の前:更新型は更新時の年齢で保険料が再計算され、一般に高くなる。条件付きの契約は更新できないこともある。
- 住宅ローンを組むとき:団信でローンの残りが返される。今の死亡保障との重なりを確かめる。
- 健康なうちに:入り直すと年齢分高くなり、健康状態によっては入れないことも。解約は最後の手段。
- 家族や働き方が変わったら、「守る人」「いつまで・いくら」「保険料に無理がないか」を確かめる。
- 転職が決まったら、団体保険と、転職先の健康保険の付加給付を確かめる。
損しない見直しの順番は「生命保険の見直しで損しないための3つの注意」に、相談に行く前の準備は「保険の相談はオンラインでもできる?」にまとめておきました。
家計の保険を、自分のタイミングで確かめたい人向けの無料相談です。
※ 参考にした資料
- 生命保険文化センター「契約の『更新』って何?」「団体信用生命保険について知りたい」「病歴があったのに告知するのを忘れていたら?」「解約」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)