
「共済と保険って、何が違うんだろう」
会社員で、妻と子どもが1人。掛金が安いので共済に入っているけれど、知人から民間の生命保険もすすめられた。共済と保険は何が違うのか、共済だけで足りるのかがわからない。
共済と保険は、どの法律にもとづくかと、会社などが破綻したときの守られ方で違いが見えてきます。法律と、生命保険文化センター・国税庁の資料をもとに、順に見ていきます。
30秒でわかる結論|共済と保険の違い
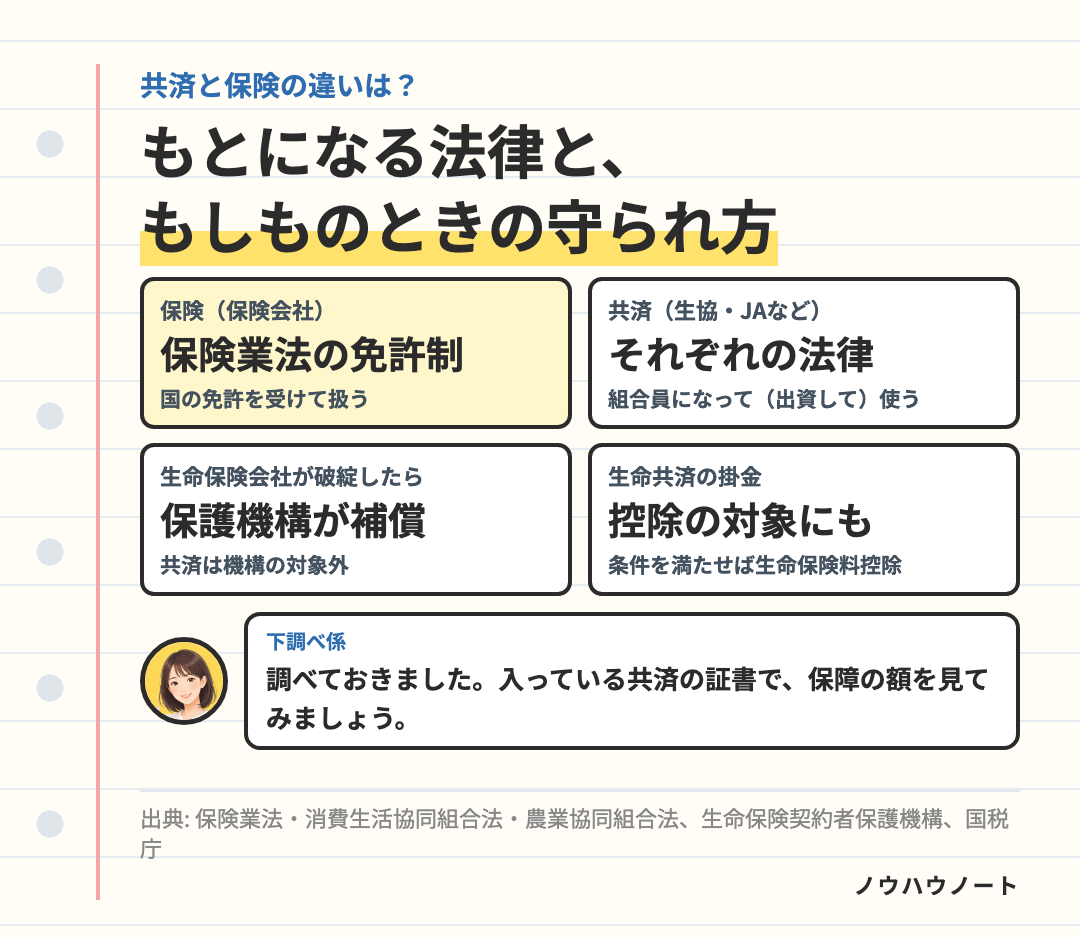
- 保険会社は、保険業法にもとづき、国の免許を受けて保険を扱います。
- 生協やJAの共済は、それぞれの法律にもとづき、組合員になって(出資して)利用するしくみです。
- 生命保険会社は生命保険契約者保護機構に入る決まりがあります。共済は、この機構の補償の対象ではありません。
- 生命共済の掛金も、条件を満たせば生命保険料控除の対象です。
共済と保険は、法律が違う
| 項目 | 保険(保険会社) | 共済(生協・JAなど) |
|---|---|---|
| もとになる法律 | 保険業法 | 消費生活協同組合法、農業協同組合法など |
| 始めるのに | 国(内閣総理大臣)の免許が要る | それぞれの法律にもとづいて事業を行う |
| 使う人 | 契約する人 | 原則、組合員(出資一口以上)※下の注 |
※ 保険業法の「保険業」からは、ほかの法律に特別の決まりがあるものが除かれています。生協やJAの共済は、この「ほかの法律の決まり」(生協法・農協法)にもとづいて行われています。
※ 生協の共済は、原則として組合員でないと利用できません(例外あり)。JAには、准組合員という制度もあります。また生協は、営利を目的として事業を行ってはならないと法律で決められています。
会社などが破綻したときの守られ方
保険会社は、法律で保険契約者保護機構に入ることが決まっています。生命保険会社なら生命保険契約者保護機構で、会社が破綻したときは、この機構が補償するしくみがあります。
生命保険契約者保護機構は、会員会社でないところが引き受けた契約は、補償の対象にならないとしています。共済に入っている人は、もしものときの扱いを、入っている団体に確かめておきましょう。
戻ってくるお金(配当金・割戻金)
- 保険の配当金:保険料は、亡くなる人の数・集めたお金の運用で増える額・会社の経費の3つを予想して決めています。実際がその予想より良かったとき(亡くなった人が予想より少なかった、運用で予想より増えた、経費が予想より少なかったなど)に出た余り(剰余金)を、契約者に分けるお金です。約束されたお金ではなく、出ないこともあります。
- 生協の共済の割戻金:余りを割り戻すときは、組合員の利用の多さや出資の額に応じて行うと、法律で決められています。
※ 割戻金が出るかどうか、いくら出るかは、団体や年によって違います。

共済と保険は、もとになる法律と、もしものときの守られ方を分けて見ると、違いがわかりやすくなります 🌿
みんなは、どれに入っている?
生命保険文化センターの調査では、生命保険・生命共済の加入率は次のとおりでした。
| 区分 | 世帯(2024年) | 個人(2025年) |
|---|---|---|
| 民間の保険会社(民保) | 79.9% | 62.7% |
| 県民共済・生協等(調査の区分名) | 30.0% | 13.3% |
| JA | 7.1% | 4.0% |
※ 世帯は「世帯員2人以上の一般世帯」(2024年)、個人は18〜79歳(2025年)が対象の、別々の調査です。個人の民保はかんぽ生命を含み、世帯の民保は含みません。年も定義も違うので横に比べず、保険と共済の両方に入っている人もいるので足し合わせることもできません。
選ぶときに、確かめること
- 保障の中身:亡くなったとき・入院したときに、いくら受け取れるか。
- 保障が続く期間:何歳まで保障されるか、年齢で保障の額が変わるか(契約の内容を確かめる)。
- 掛金・保険料の払い方:毎月いくらで、何歳まで払うか。
- もしものときの扱い:保険会社なら保険契約者保護機構の対象、共済なら団体に確かめる。
- 控除の対象か:送られてくる証明書で、生命保険料控除の対象かを確かめられます(保険期間5年未満の貯蓄共済などは対象外)。
保険の見直しで気をつけたいことは、「生命保険の見直しで損しないために」にまとめました。
まとめ:今日やることは1つだけ
入っている共済の証書と、すすめられた保険の資料で、「亡くなったとき・入院したときの保障の額」「保障が何歳まで続くか」「毎月の掛金・保険料」を同じ形で書き出して並べる。 共済だけで足りるかを考える材料になります。
- 保険は保険業法の免許制、共済はそれぞれの法律にもとづきます。
- 共済は、組合員になって(出資して)利用するしくみです。
- 生命保険会社は生命保険契約者保護機構に入る決まりがあり、共済はその対象ではありません。
- 生命共済の掛金も、条件を満たせば生命保険料控除の対象です。
家族に必要な保障の額をどう見積もるかは、相談で一緒に考えることもできます。
※ 参考にした資料
- 保険業法・消費生活協同組合法・農業協同組合法
- 生命保険契約者保護機構「よくあるご質問」
- 公益財団法人 生命保険文化センター「配当金とは」「2024(令和6)年度 生命保険に関する全国実態調査」「2025(令和7)年度 生活保障に関する調査」
- 国税庁 タックスアンサー「生命保険料控除」