
「家を買って団信に入った。前からの生命保険と、保障がかぶっていない?」
住宅ローンを組むときに、団信(団体信用生命保険)に入った。前から入っている生命保険もある。どちらも「亡くなったときの保険」なら、片方は払いすぎかもしれない。でも減らして、家族が困ることになったらと思うと手が止まる。
団信と生命保険は、保険金がどこへ行くかが違います。そこから見ると、減らせる分と減らせない分が分かれます。
30秒でわかる結論
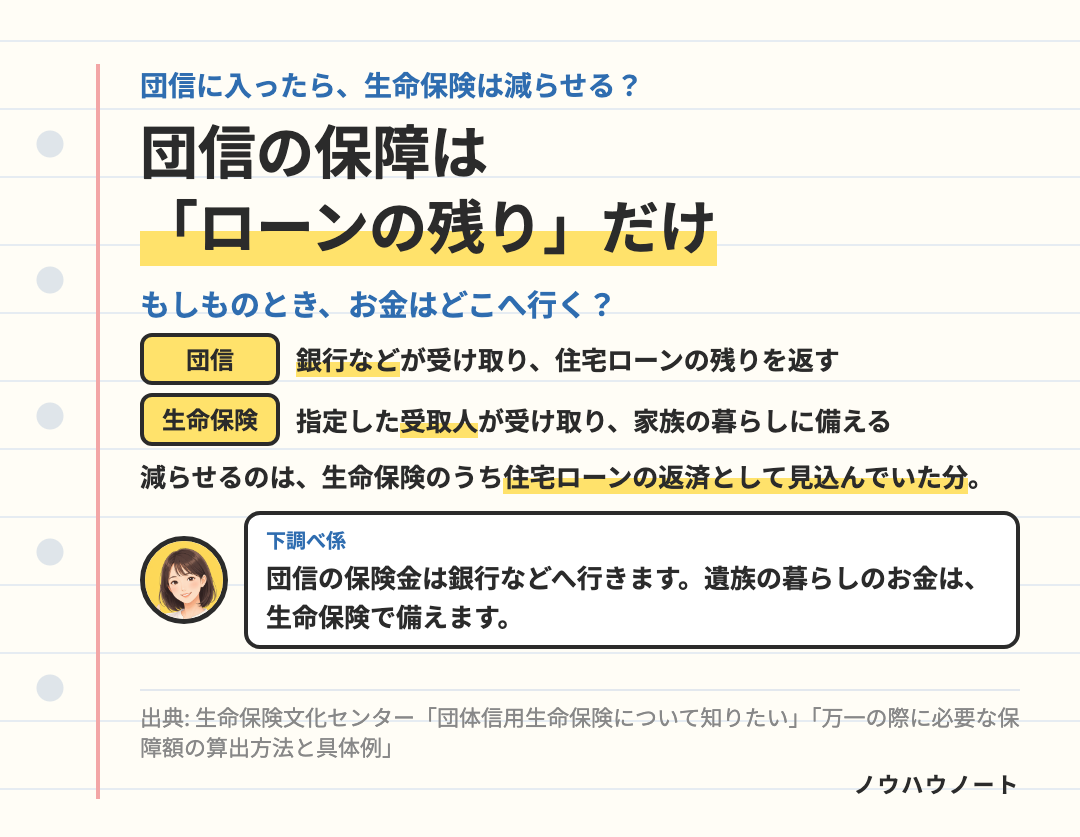
団信の保障は、ローンの残りだけです。保険金は銀行などに支払われ、ローンの返済に充てられます。
| もしものとき | 団信 | 生命保険 |
|---|---|---|
| お金を受け取る人 | 銀行など | 契約者が指定した受取人 |
| 備えるもの | 住宅ローンの残り | 遺族年金などで足りない、家族の暮らしのお金 |
- 団信に入ると、ローンの返済は家族に残りません。家族は住まいを失わずに済みます。
- ただし、家族の暮らしのお金は団信では出ません。減らせるのは、生命保険のうち住宅ローンの返済として見込んでいた分です。
- 団信の対象は、ローンを借りた本人だけです。夫婦の一方だけが借りているなら、借りていないほうが亡くなってもローンは残ります。
家を買ったあとの保険の見直しも、無料でFPに相談できます。
団信は、誰の・何のための保険か
団信は、住宅ローンを借りた人(債務者)が亡くなったとき、または所定の高度障害状態になったときに、ローンの残りを保険金で返す保険です。保険に入る契約をしているのは銀行などで、保険金を受け取るのも銀行などです。
- 保険料は、たいてい金利に含まれている。ローンの返済とは別に払う必要がないのが一般的です。
- ローンを借りるときの条件になっていることが多い。住宅ローンを組むと、多くの場合は団信にも入っています。
- がんや3大疾病まで保障する団信もある。死亡・高度障害だけでなく、がんや3大疾病(がん・急性心筋梗塞・脳卒中)の所定の状態で保険金が出るタイプもあります。
夫婦で働いていても、ローンを借りているのが一方だけなら、団信で保障されるのはその人だけです。もう一方が亡くなってもローンは残るので、その人の保障は団信とは別に考えます。
生命保険をどれだけ減らせるか
生命保険でいくら備えるかは、「家族がこの先に使うお金」から「この先に入ってくるお金」を引いた不足分で考える方法があります(必要保障額)。
生命保険文化センターの計算例では、家族が使うお金を、生活費・教育費・住居費・葬儀費用などに分けて数えています。このうち持ち家の人が見込む住宅ローンの返済は、団信に入っていれば残りが返されます。そのぶん、生命保険で備える不足分は小さくなります。管理費など、ローンの返済以外の住まいの費用は残ります。
一方、入ってくるお金には遺族年金があります。たとえば子ども(18歳になった年度の3月31日まで)が2人いる配偶者なら、遺族基礎年金は年1,334,900円(令和8年4月分から)です。会社員なら、遺族厚生年金もあります。
団信の中身と今の保険を並べて見てもらえます。

減らす前に確かめること
- 団信の種類。がんや3大疾病まで保障する団信なら、医療保険やがん保険と重なる部分がないかも見ます。
- 解約ではなく、減らす道もある。終身保険なら、保険金を減らしたり、保険料を止めて保障を残したりする方法があります。詳しくは「終身保険はやめたほうがいい?」にまとめました。
- 解約は最後の手段。一度解約した保険は元に戻らず、入り直すと年齢の分だけ保険料が高くなり、健康状態によっては入れないこともあります。

団信は「家のローン」、生命保険は「家族の暮らし」。重なるのはローンの返済の分です 🏠
まとめ:今日やることは1つだけ
団信に入っているかと、今の死亡保険金の額を書き出す。 重なっているのは、住宅ローンの返済として見込んでいた分です。そこが、減らせるかもしれない分です。
- 団信は、ローンを借りた本人が亡くなったとき、ローンの残りを銀行などに返す保険。遺族に入るお金ではない。
- 生命保険で減らせるのは、住宅ローンの返済として見込んでいた分。暮らしの備えは残る。
- 減らすときは、解約の前に減額などの道を確かめる。
住宅ローンを借りる前の相談先は「住宅ローンの相談は、銀行とFPのどちらに?」にまとめておきました。
家のローンと家族の暮らし、両方の備えをまとめて確かめられます。
※ 参考にした資料
- 生命保険文化センター「団体信用生命保険について知りたい」「万一の際に必要な保障額の算出方法と具体例」「解約」
- 住宅金融支援機構【フラット35】「団体信用生命保険」
- 日本年金機構「遺族基礎年金」「遺族厚生年金」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)