
「結婚したら、保険は何から見直せばいいんだろう」
先月結婚した。独身のころに入った医療保険と死亡保険があって、受取人は親のまま。妻はパートで、扶養に入るかを相談している。見直したほうがいいと聞くけれど、何から手をつければいいかわからない。
結婚したときの保険は、すぐやる手続きと、結婚で変わる公的保障を分けて考えると、順番が見えてきます。保険法と日本年金機構などの資料をもとに、順に見ていきます。
30秒でわかる結論|結婚したときの保険の見直し
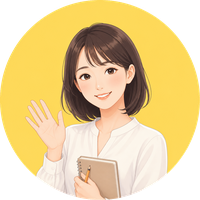
- まず、今の保険の受取人と名前を確かめます。死亡保険の受取人を変えるには、被保険者の同意が要ります。
- 配偶者が扶養に入るかで、健康保険と年金が変わります。目安は、これから1年の収入の見込みが130万円未満かどうかです。
- 遺族年金は、子がいるかどうかで受け取れるものが変わります。
- 保険で備える額は、公的保障で足りない分から考えます。
まずやる手続き:受取人と名前
独身のころに入った死亡保険は、受取人が親になっていることがあります。結婚したら、受取人を誰にするかを確かめます。
- 受取人の変更:受取人を変えられるのは契約者です。被保険者が亡くなる前(保険事故の前)なら、契約者が保険会社に伝えて変えられます。死亡保険の受取人の変更は、被保険者の同意がないと効力がありません。親が契約者になっている保険は、親が手続きをします。
- 変更が届く前は:変更の通知が保険会社に届く前に、変更前の受取人に保険金が支払われると、あとから変更後の受取人が請求しても支払われません。
- 名前と住所:結婚で名前が変わったら、すみやかに保険会社に申し出ます。住所の変更も届けておくと、大事なお知らせが届きます。
配偶者が扶養に入ると、何が変わる?
会社員の配偶者が扶養に入ると、健康保険の被扶養者になり、国民年金の第3号被保険者(20歳以上60歳未満)になります。第3号被保険者は、自分で国民年金の保険料を納める必要がありません。
日本年金機構の基準では、次のとおりです。
| 項目 | 目安 |
|---|---|
| 年収の見込み | 130万円未満 |
| 同居の場合 | 被保険者の収入の半分未満 |
| 判定する収入 | これから1年の見込み |
※ 60歳以上・障害者は180万円未満です。夫婦ともに収入がある場合は、年間収入の多い方の扶養に入ります。
- 2026年4月からは、給与収入だけの人は、労働条件通知書などの契約内容から見込まれる年収が130万円未満で、ほかの収入の見込みがなければ、原則として扶養に入れます。妻のパート先の労働条件通知書を手元に用意しておくと、相談が進めやすくなります。
- 130万円未満でも、妻がパート先で厚生年金に入る条件にあたれば、第3号被保険者にはなりません(パート先の厚生年金に入ります)。
- 手続きは、扶養する側(被保険者)が勤め先に届け出ます。
※ 税金の配偶者控除は、社会保険の扶養とは基準が別です。2026年分からは、配偶者の給与収入が136万円以下であることが配偶者控除の条件の一つです。
結婚で、遺族年金はどう変わる?
会社員の夫が亡くなったとき、妻が受け取れる遺族年金は、子がいるかどうかで変わります。
| 妻の場合 | 遺族基礎年金 | 遺族厚生年金 |
|---|---|---|
| 子がいる | 受け取れる | 受け取れる |
| 子がいない | 受け取れない | 受け取れる* |
※ *子のない30歳未満の妻は5年間のみです。子=18歳になった年度の3月31日までの子などです。遺族厚生年金の額は、亡くなった人の老齢厚生年金(報酬比例部分)の4分の3です。
妻が亡くなったときの夫は条件が違います。夫が遺族厚生年金を受け取れるのは、子の有無にかかわらず55歳以上に限られます(子のない夫の受け取りは60歳から)。
さらに、2028年4月から見直される予定です。子のいない、2028年度末で40歳未満の女性と、子のいない60歳未満の男性は、原則5年間の有期給付になります。額は今の約1.3倍で、5年後も障害の状態や収入が十分でない人は給付が続きます。

子がいないうちは、遺族年金が少なめです。そのぶん、必要な保障の考え方が変わります 🌿

保険で備える額は、どう考える?
必要な保障の額は、これからかかるお金から、遺族年金などの入ってくるお金を引いた不足分で考えます。
生命保険文化センターの調査では、直近に入った生命保険のきっかけとして「結婚をしたので」が13.3%でした。自分に万一のことがあったときに、私的に準備が必要と考える死亡保険金額の平均は1,569万円でした(18〜79歳の個人・2025年度)。
※ 必要な額は家族ごとに違います。平均の額をそのまま目安にはしないでください。
結婚で見直したいこと
- 受取人と名前:親のままになっていないか。
- 死亡保障:配偶者の生活のために、いくら必要か(子の予定もふまえて)。
- 医療保障:独身のころの保障のままでよいか。
- 扶養と控除:配偶者が扶養に入るか、生命保険料控除(新契約は合計最高12万円)を使えているか。
死亡保障の考え方は「死亡保険はいくら必要?」、保険料の目安は「生命保険の保険料、平均は月いくら?」にまとめました。
まとめ:今日やることは1つだけ
今入っている保険の保険証券で、死亡保険金の受取人が誰になっているかを確かめる。 親のままなら、あわせて契約者が誰かも確かめ、保険会社に変更の手続きを聞くところから始められます。
- 結婚したら、まず保険の受取人と名前を確かめます。死亡保険の受取人の変更には被保険者の同意が要ります。
- 配偶者が扶養に入るかは、年収の見込み130万円未満が目安です。
- 遺族年金は子がいるかどうかで変わり、2028年4月から見直される予定です。
- 保険で備える額は、公的保障で足りない分から考えます。
※ 参考にした資料
- 保険法
- 日本年金機構「従業員が家族を被扶養者にするとき」「労働契約内容による年間収入での被扶養者の認定」「結婚したときの手続き」「遺族基礎年金」「遺族厚生年金」
- 厚生労働省「遺族厚生年金の見直しについて」
- 国税庁 タックスアンサー No.1140・No.1191
- 公益財団法人 生命保険文化センター「諸変更と届出」「2025(令和7)年度 生活保障に関する調査」