
「病気で長く働けなくなったら、ローンはどうなるんだろう」
住宅ローンを組んだばかり。子どももまだ小さい。もし自分が病気で働けなくなったら、と考えると不安で、就業不能保険が気になっている。でも、本当に必要なのかが分からない。
就業不能保険は、国の保障で足りない分を見てから考えると、整理しやすくなります。公的な資料で見てみましょう。
30秒でわかる結論
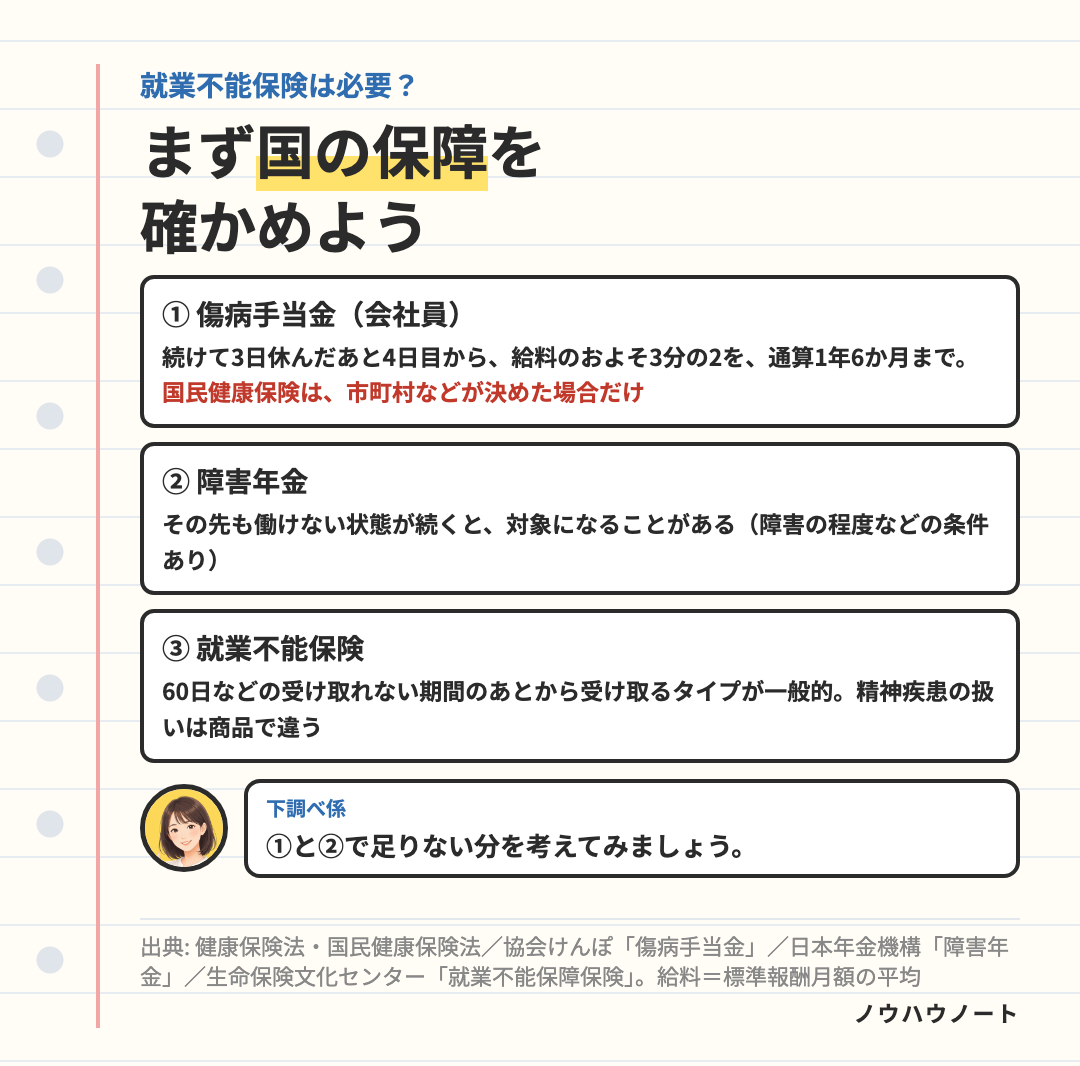
- 会社員なら、病気やけがで働けないとき、健康保険から給料のおよそ3分の2の傷病手当金が、最長1年6か月出ます。
- その先も働けない状態が続くと、障害年金の対象になることがあります(障害の程度などの条件あり)。
- 就業不能保険は、働けない状態が60日などの決まった期間続いたあとに受け取るものが一般的です。
- 協会けんぽで傷病手当金を受け取っている人の理由でいちばん多いのは、精神及び行動の障害(41.27%)です。精神疾患が対象かどうかは、商品によって違います。
働けないとき、国から出るお金
会社員なら、傷病手当金
会社員などが入る健康保険には、傷病手当金があります。仕事以外の病気やけがで働けないときに出るお金です。
| 項目 | 内容 |
|---|---|
| いつから | 続けて3日休んだあと、4日目から(3日間には有給休暇や土日も含む) |
| いくら | 1日あたり、直近12か月の標準報酬月額の平均の30分の1の、3分の2 |
| いつまで | 支給が始まってから、通算1年6か月 |
※ 給料が出ている間は支給されません(給料が傷病手当金より少ないときは、差額が出ます)。加入して12か月に満たない人は、計算のしかたが変わります。
自営業の人は、法律で決まった給付ではない
自営業の人などが入る国民健康保険では、傷病手当金は市町村などが決めた場合だけ出る給付です。会社員と自営業では、備えの考え方が変わります。
その先は、障害年金
傷病手当金が終わったあとも、病気やけがで障害が残っていると、障害年金の対象になることがあります。障害の状態を決める日(障害認定日)は、原則として最初に診察を受けた日から1年6か月を過ぎた日です。
| 障害年金 | 年額(2026年4月分から) |
|---|---|
| 障害基礎年金 | 1級 1,059,125円、2級 847,300円(子の加算あり) |
| 障害厚生年金 | 1級は報酬比例の1.25倍、2級は報酬比例、3級は報酬比例(最低635,500円) |
※ 会社員は、障害基礎年金(1級・2級)と障害厚生年金をあわせて受け取れることがあります。3級は障害厚生年金だけで、「日常生活にはほとんど支障はないが、労働については制限がある」状態です。受け取れるかどうかは、障害の程度や保険料を納めた期間などで決まります。
就業不能保険とは
就業不能保険(就業不能保障保険)は、病気やけがで決められた働けない状態が、決められた期間続いたときに、一時金や毎月の給付金などを受け取れる保険です。
- 受け取れるのは、少し先から:働けない状態になってから60日間などの、受け取れない期間(支払対象外期間)のあとに受け取るタイプが一般的です。
- 精神疾患の扱いは、商品で違う:精神疾患も対象に含む商品と、含まない商品があります。含む場合も、受け取れる期間に上限があります。
- 解約しても戻るお金がないものが多い:解約したときに戻るお金がないタイプが多くなっています。

長く休む理由で多いのは
協会けんぽの調査(2025年10月)では、傷病手当金を受け取っている人の理由でいちばん多いのは、精神及び行動の障害(41.27%)でした。次いで、がんなどの新生物(14.18%)です。
60歳未満のどの年代でも、精神及び行動の障害がいちばん多く、45歳未満では50%を超えています。
※ 2025年10月に申請された分で、支給が始まってからの期間の平均は173.38日(約5.8か月)でした。
このため、就業不能保険を考えるときは、精神疾患が対象かどうかを確かめることが大切です。
どのくらいの人が入っているか
生命保険文化センターの調査(2024年度)では、2人以上の世帯のうち民間の生命保険に入っている世帯で、生活障害・就業不能の保障(保険や特約)に入っている世帯は17.2%でした。
世帯主が働けなくなったときに必要と考える生活資金は、月額平均29.4万円でした(回答者が必要と考える額の平均)。
考えるときに、確かめること
- 自分の健康保険:会社員の健康保険か、国民健康保険かで、傷病手当金の有無が変わります。
- 今の貯金で何か月暮らせるか:就業不能保険は、受け取れない期間(60日など)のあとから出るものが一般的です。
- 毎月の支出:住宅ローンや教育費など、働けなくても続く支出を書き出しましょう。
- 精神疾患が対象か:入るなら、対象かどうかと受け取れる期間を確かめましょう。

給料のおよそ3分の2が、毎月の支出に足りるかがポイントです 🌿
まとめ:今日やることは1つだけ
給与明細を出して、総支給額(手当を含む額面)の3分の2を計算し、毎月の支出とくらべる。 傷病手当金でどのくらい足りないかが分かると、就業不能保険が要るかを考えやすくなります。
- 会社員なら、傷病手当金で給料のおよそ3分の2が、最長1年6か月出ます。
- その先も働けない状態が続くと、障害年金の対象になることがあります。
- 就業不能保険は、60日などの期間のあとに受け取るものが一般的で、精神疾患の扱いは商品で違います。
- 傷病手当金を受け取っている人の理由でいちばん多いのは、精神及び行動の障害です。
※ 参考にした資料
- 健康保険法・国民健康保険法
- 全国健康保険協会(協会けんぽ)「傷病手当金」「現金給付受給者状況調査 令和7年度」
- 日本年金機構「障害基礎年金」「障害厚生年金」「障害認定日」
- 公益財団法人 生命保険文化センター「就業不能保障保険」「2024年度 生命保険に関する全国実態調査」