
「収入保障保険って、やめたほうがいいの?」
保険の見直しで、保険料が安いからと収入保障保険をすすめられた。でも、ネットでは「やめたほうがいい」という声も見る。どこに気をつければいいのかが分からない。
収入保障保険は、受け取り方と国の遺族年金をあわせて見ると、向き不向きが整理しやすくなります。公的な資料で見てみましょう。
30秒でわかる結論
- 収入保障保険は、亡くなったあと満期まで毎月などの年金で受け取る死亡保険です。受け取れる総額は亡くなる時期で変わります(最低限受け取れる回数あり)。
- 一時金で受け取ると、年金の合計より少なくなります。
- 年金で受け取ると、相続税の対象になるうえ、2年目以降は所得税の計算に入る部分もあります(相続税の対象になった部分は除く)。
- 会社員の家族には、条件を満たせば遺族年金があります。子ども2人なら、遺族基礎年金だけで年約133万円です(計算値)。ただし子どもが18歳の年度末を過ぎると減っていきます。足りない分を考えるのが出発点です。
収入保障保険のしくみ
収入保障保険は、保険期間のあいだに亡くなったとき、そのあと満期まで、毎月などの年金を受け取れる死亡保険です。
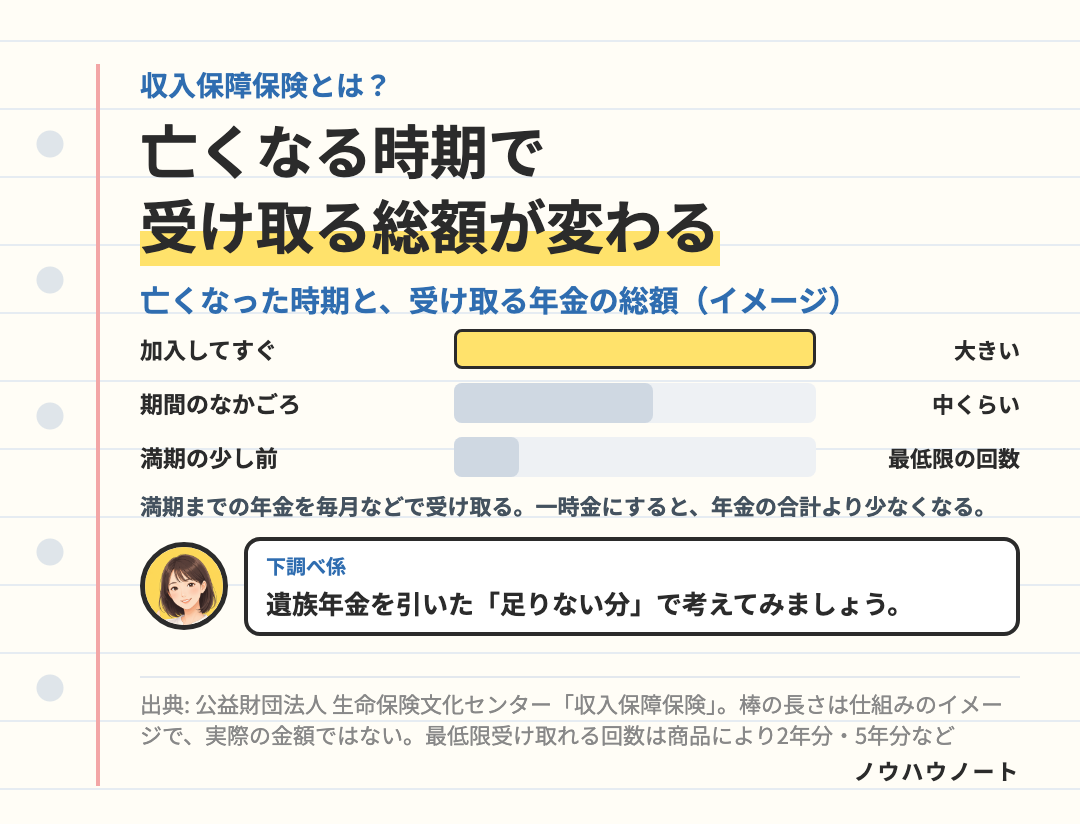
- 受け取れる総額は、亡くなる時期で変わります。満期に近いほど、受け取る回数が少なくなります。
- 最低限受け取れる回数が決まっています(2年分・5年分など)。
- 満期保険金はありません。
時間がたつほど保障が小さくなるので、子どもが育って必要な額が減っていくのと、向きがそろっています。必要な額の考え方は、「死亡保険はいくら必要?」に、遺族年金と団信を引く順番は「子どもが小さいうちの生命保険、いくら必要?」にまとめました。
「やめたほうがいい」と言われる点
入る前に知っておきたいのは、次の点です。ここを知っておけば、自分に合うかを判断しやすくなります。
一時金で受け取ると、少なくなる
年金の代わりに一時金を選べる場合もありますが、一時金は年金の合計より少なくなります。一時金は、これから受け取る年金を今の価値に直した額(年金現価)になるためです。個人年金保険の説明では、「本来の受取時までに運用で増えるはずの金額は受け取れない」とされています。
年金で受け取ると、税金のかかり方が変わる
亡くなった人が保険料を払っていた場合、年金で受け取る権利は相続税の対象になります。
さらに、毎年受け取る年金は、1年目は所得税がかからず、2年目以降は所得税の計算に入る部分が少しずつ増えていきます。相続税の対象になった部分には、所得税はかかりません。
相続人が受け取る死亡保険金には、500万円×法定相続人の数まで相続税がかからない枠があります。年金で受け取る場合も含みます。
※ 誰が保険料を払い、誰が受け取るかで、かかる税金(所得税・相続税・贈与税)が変わります。
時間がたつほど、保障が小さくなる
満期に近いほど、受け取る総額は小さくなります。亡くなる時期にかかわらず決まった額を残しておきたい場合は、保険金が変わらない定額タイプの定期保険と比べて考えましょう。住宅ローンは、団信に入っていればローンの残りを保険で返せます(団信の記事)。
遺族年金と、あわせて考える
会社員が亡くなったとき、亡くなった人に生計を維持されていた子どものいる配偶者は、条件を満たせば遺族基礎年金と遺族厚生年金をあわせて受け取れます。
| 遺族年金 | 額(2026年4月分から) |
|---|---|
| 遺族基礎年金 | 847,300円+子の加算(1・2人目は各243,800円) |
| 遺族厚生年金 | 亡くなった人の老齢厚生年金(報酬比例部分)の4分の3 |
※ 遺族基礎年金の「子」は、18歳になった年度の3月31日までです。遺族厚生年金は、在職中に亡くなった場合など、加入期間が300月(25年)に満たなくても300月として計算します。
子ども2人なら、遺族基礎年金だけで年約133万円です(847,300円+243,800円×2の計算値)。遺族厚生年金の額は、亡くなった人の給料と加入期間で変わります。
生活費や教育費から、遺族年金を引いて、足りない分を保険で準備するのが基本の考え方です。
※ 遺族厚生年金は2028年4月から見直される予定ですが、18歳年度末までの子がいる間は今と同じで、影響はありません。
保険料の控除
収入保障保険の保険料は、一般生命保険料控除の対象です。2012年以降に結んだ契約なら、ほかの生命保険とあわせて所得税の控除の上限は4万円です。2026年分は、23歳未満の扶養親族がいれば上限6万円になります。
見直すときに、確かめること
- 遺族年金をいくら受け取れそうか:ねんきんネットで、今の年金の記録を確かめられます。遺族厚生年金は、給料と加入期間で変わります。
- 年金で受け取るか、一時金か:一時金は年金の合計より少なくなります。
- 亡くなる時期に関係なく残したいお金:保険金が変わらない定期保険と比べて考えましょう。住宅ローンは団信で返せるかを先に確かめます。
- 誰が保険料を払い、誰が受け取るか:かかる税金が変わります。

まずは「遺族年金でいくら受け取れそうか」を書き出してみましょう 🌿
まとめ:今日やることは1つだけ
今入っている死亡保険の保険証券を出して、受け取り方(年金か一時金か)と満期を書き出す。 遺族年金とあわせて、足りない分を考える準備ができます。
- 収入保障保険は、亡くなったあと満期まで年金で受け取る死亡保険です。
- 一時金で受け取ると少なくなり、年金で受け取ると2年目以降に所得税の計算に入る部分があります。
- 会社員の家族には、条件を満たせば遺族年金があり、子ども2人なら遺族基礎年金だけで年約133万円です(子どもが18歳の年度末まで)。
- 遺族年金を引いて、足りない分を準備するのが基本です。

※ 参考にした資料
- 公益財団法人 生命保険文化センター「収入保障保険」ほか
- 国税庁 タックスアンサー No.1750・No.1620・No.4114・No.1140、相続税の申告要否判定コーナー
- 日本年金機構「遺族基礎年金」「遺族厚生年金」「遺族年金ガイド」
- 厚生労働省「遺族厚生年金の見直しについて」
- 財務省「令和8年度税制改正の大綱」