
「学資保険、入っておいたほうがいいのかな」
保育園のママ友の話題に出るたびに気になる。入らないと大学のお金が足りなくなりそう。でも、払った分より戻ってこないこともあると聞くし、途中でやめたら損をするらしい。
決めるのはあなたですが、決める材料は下調べ係が集めておきました。このページには、学資保険の仕組みと、知っておきたいデメリット、そして月いくらにするかの決め方を書いています。
30秒でわかる結論
- 学資保険(こども保険)は、入学や進学に合わせて祝金や満期保険金を受け取れる保険です。
- デメリットは2つ。受け取る総額が、払った保険料の総額を下回ることがあること。そして、途中で解約すると損をしやすいことです。
- メリットは、親などの契約者が亡くなった場合に、一般的にその後の保険料の払込みが免除されることです。
- 月いくらにするかは、「いつ、いくら必要か」から逆算します。私立大学に入ると、初年度に納めるお金だけで平均約151万円です(令和7年度入学者)。
家計の保険を見直したい人向けの無料相談です。
学資保険の仕組み
学資保険は、子どもの入学や進学に合わせてお金を受け取れる保険です。受け取り方には、大きく2つのタイプがあります。
- 入学・進学のたびに受け取るタイプ。小学校・中学校・高校・大学などの入学時期に祝金、満期に満期保険金を受け取ります。
- 大学の時期に毎年受け取るタイプ。18歳から22歳までなど、数年にわたって毎年受け取ります。
保障の対象になっている子どもが亡くなった場合の死亡給付金は、払い込んだ保険料相当額などで、金額は少額です。

ここ、調べておきました。学資保険は「子どもの万一」より、「親の万一」と「貯める」ための保険です 📝
デメリット1:受け取る総額が、払った額を下回ることがある
学資保険は貯蓄の働きを持っていますが、祝金や満期保険金の受取総額が、払い込んだ保険料の総額を下回ることがあります。
「保険だから増える」とは限りません。入る前に、受け取る総額と払う総額を並べて、どちらが多いかを確かめておきます。
デメリット2:途中でやめると損をしやすい
保険は一般に、契約してから短い期間で解約すると、戻ってくるお金(解約返戻金)はまったく無いか、ごくわずかです。一度解約した保険は元に戻りません。
子どもが大きくなるまでの長い間、保険料を払い続けられるかが大事です。無理のない金額にしておくことが、いちばんの対策です。
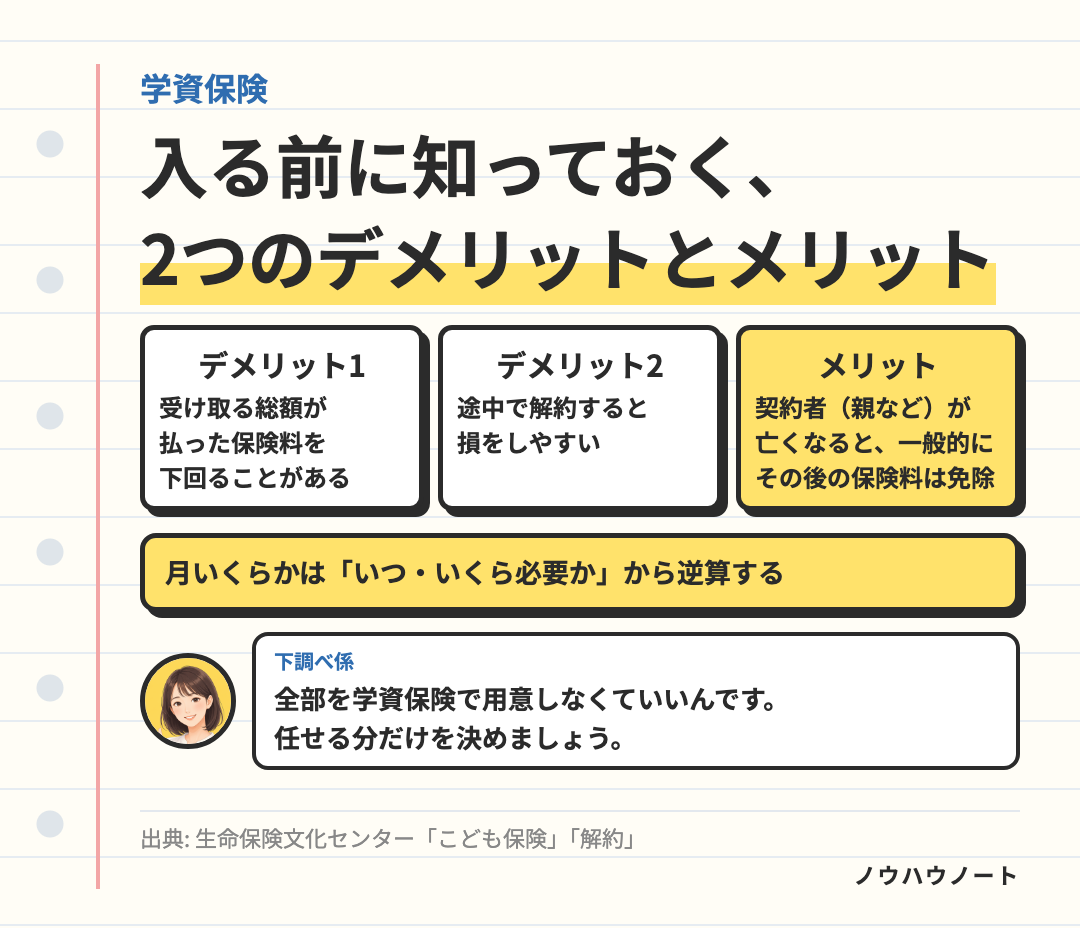
メリット:親に万一があっても、保険料は止まる
学資保険の大きな特徴は、親などの契約者が亡くなった場合に、一般的にその後の保険料の払込みが免除されることです。満期まで、育英(養育)年金や一時金を受け取れるものもあります。
預金で貯める場合は、親に万一があれば、それ以上は積み上がりません。この違いを、どれくらい大事と考えるかが、学資保険を選ぶかどうかの分かれ目です。
家計の保険を見直したい人向けの無料相談です。

月いくらにするかは「いつ・いくら」から逆算する
教育費がどれくらいかかるかは、公立か私立か、進学先でかなり変わります。
- 文部科学省の調査(令和5年度)では、子1人あたりの年間の学習費は、公立の小学校で36.7万円、公立の高校で59.7万円でした。私立の小学校では174.2万円です。
- 文部科学省の調査(令和7年度入学者)では、私立大学(学部)の初年度に納めるお金は平均1,507,647円で、そのうち授業料が968,069円でした。2年目からも授業料はかかります。
月いくらにするかは、この中の「いつ、いくらを、学資保険で用意したいか」から決めます。たとえば、大学入学までの18年間で200万円を用意したいなら、200万円÷(18年×12か月)で、月に約9,260円です。ただし、受取額が払った額を下回ることがあるので、実際の保険料と受取額は、入る前に見比べておきましょう。
満期保険金にかかる税金は、保険料を払う人と受け取る人が誰かで変わります。同じ人なら所得税で、一時金で受け取ると一時所得(特別控除50万円を引いた残りの半分が課税対象)。違う人なら贈与税の対象になります。
全部を学資保険で用意しなくていいんです。「いつ・いくら」のうち、学資保険に任せる分だけを決めましょう 🌱
まとめ
- 学資保険は、入学や進学に合わせて祝金・満期保険金を受け取る保険。
- デメリットは、受取総額が払った額を下回ることがあること、途中解約で損をしやすいこと。
- メリットは、親などの契約者が亡くなると一般的にその後の保険料は免除。
- 月いくらかは、「いつ・いくら」から逆算。私立大学の初年度に納めるお金は平均約151万円(令和7年度入学者)。
子どもがいる家庭の死亡保障は「子どもが小さいうちの生命保険、いくら必要?」に、見直しの時期は「生命保険を見直すタイミングはいつ?」にまとめておきました。
教育費の備えを、家計全体の中で確かめたい人向けの無料相談です。
※ 参考にした資料
- 生命保険文化センター「こども保険」「解約」
- 文部科学省「子供の学習費調査」(令和5年度)
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」
- 国税庁 タックスアンサー No.1755「生命保険金を受け取ったとき」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)