
「子どもが生まれたときに入った死亡保険、今もこの額のままでいいのかな」
子どもが生まれたとき、「もしものときに困らないように」と大きな保険に入った。あれから何年もたって、子どもも大きくなった。でも、保険金の額も、毎月の保険料も、入ったときのまま。
安心のために入った保険です。ただ、必要な額は、ずっと同じではありません。 子どもが育つほど、小さくなっていくものです。
30秒でわかる結論
- 死亡保険に必要な額は、子どもが育つほど小さくなります。子どもが独立するまでの生活費や教育費の残りが、年々減っていくからです。
- 調査でも、男性が保険などで準備しておきたいと考える額の平均は、末の子が未就学児の家庭で約3,671万円、子どもがみんな卒業した家庭で約1,574万〜約1,899万円です。
- だから、保障額を一生同じにしなくていい。 時間がたつほど保障が小さくなるしくみの保険もあります。
- 今の額が多すぎないか・少なすぎないかは、今の家族で計算し直しましょう。
今の家族に合った額を計算したい人は、無料でFPに相談できます。
必要な額は、子どもが育つほど小さくなる
必要な額は、「家族の暮らしに、これから要るお金」から「入ってくるお金」を引いて考えます。
子どもが育つと、独立するまでに残っている年数が短くなります。 そのぶん、これから要る生活費や教育費も減っていきます。生命保険文化センターも、必要な保障額は子どもの成長などに伴って減っていくと説明しています。
たとえば、幼稚園から高校までの15年間の学習費は、すべて公立で約614万円です。小学校を卒業した時点なら、高校卒業までに残るのは中学と高校の分、約341万円になります。
※ 学年ごとに、保護者が1年間に支出した額(子ども1人あたりの平均)を足し合わせた額です。大学の費用は含みません。
多くの人の考え方も、同じ傾向
生命保険文化センターの調査で、既婚の男性が「自分に万一のことがあったとき、保険などで準備しておきたい」と考える死亡保険金の平均を、末の子の段階ごとに見ると、次のとおりです。
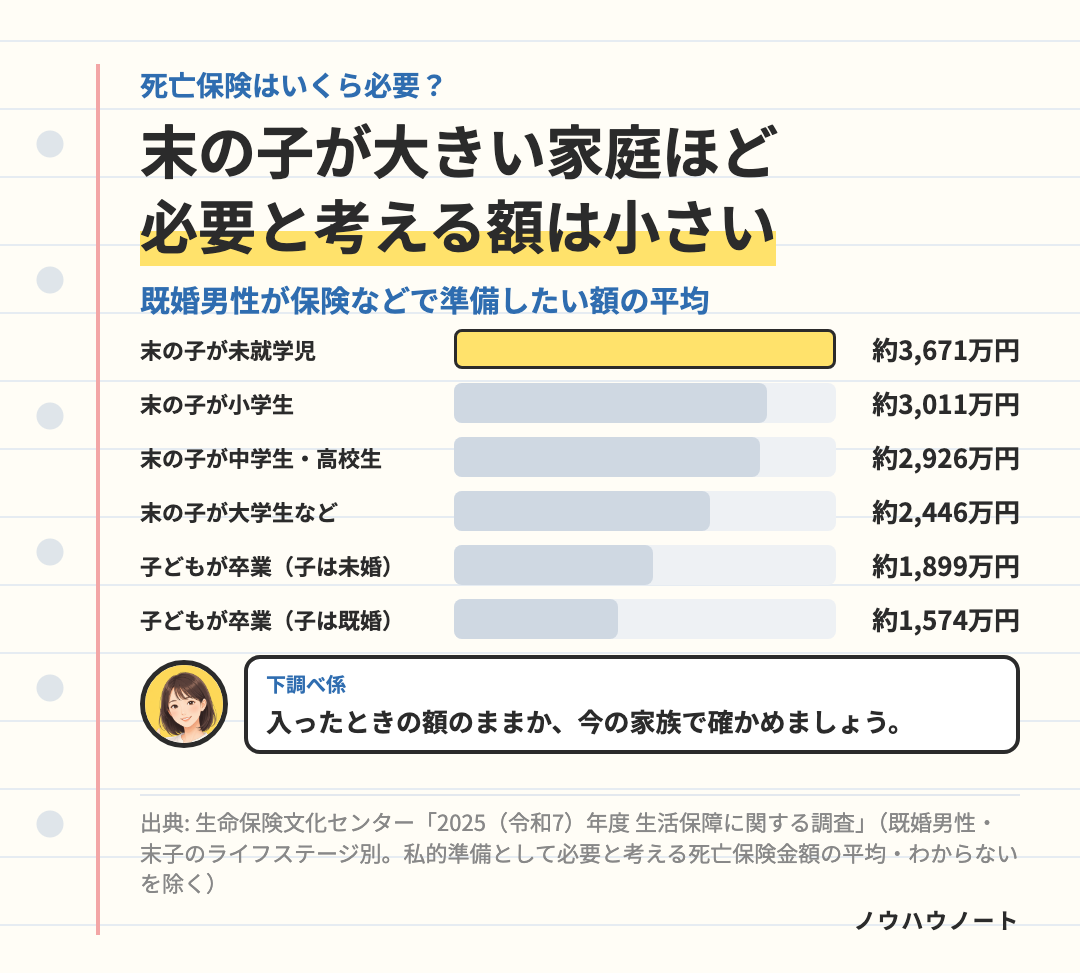
※ 本人が、私的な備えとして必要と考える額の回答の平均です(「わからない」を除く)。同じ人の変化を追ったものではなく、段階ごとに別の人が答えた数字です。
末の子が小さい家庭ほど、必要と考える額は大きく、末の子の年齢が上の家庭ほど小さくなっています。
保障額を、一生同じにしなくていい
死亡保険でよくあるのは、保険金の額がずっと変わらない「定額型」です。子どもが生まれたときの大きな額のまま、何年も入り続けている人もいます。
でも、必要な額は子どもが育つほど小さくなります。そこで、保障を小さくしていく考え方があります。
| 保険の形 | 保険金の額はどう変わるか |
|---|---|
| 定額型の定期保険 | 決まった期間、変わらない |
| 逓減(ていげん)型の定期保険 | 年数に応じて減っていく(保険料は変わらない) |
| 収入保障保険 | 亡くなったあと満期まで年金で受け取るため、亡くなる時期が満期に近いほど、受け取る回数が減る(最低限受け取れる回数は決まっている) |
逓減型と収入保障保険は、どちらも時間がたつほど保障が小さくなるしくみです。子どもが育って必要な額が減っていくのと、向きがそろいます。
ただし、逓減型は保険金が自動で減っていくので、必要な額と保険金の額を、ときどき確かめることが大切です。収入保障保険は、一時金でまとめて受け取れるものもありますが、年金で受け取るより総額は少なくなります。
今の保険と、今の家族に必要な額を、FPと一緒に比べられます。

見直すときに、確かめること
- 子どもの節目ごとに、計算し直しましょう。必要な額は、家族構成・収入・貯蓄・子どもの年齢で変わります。末の子の進学や卒業のときが、見直しのきっかけになります。
- 定額型なら、保険金を減らせないか確かめましょう。入ったときの額のままなら、今の必要な額より大きいかもしれません。
- 逓減型・収入保障保険なら、減り方が今の家族に合っているか確かめましょう。保険金は時間で減っていくので、今の必要な額とずれていないかを見ます。
- 解約を決める前に、額を小さくできないか確かめましょう。一度解約した保険は元に戻らず、入り直すと保険料が高くなることがあります。

子どもが大きくなったら、保険の額も見直しどき。入ったときの額のままになっていませんか ✏️
まとめ:今日やることは1つだけ
末の子の年齢を書いて、今の死亡保険金の額と並べる。 必要な額は、子どもが育つほど小さくなります。入ったときの額のままなら、計算し直す時期です。
- 死亡保険に必要な額は、子どもが育つほど小さくなる。残りの生活費や教育費が減っていくから。
- 既婚の男性が準備しておきたいと考える額の平均も、末の子が大きい家庭ほど小さい。
- 保障額を一生同じにしなくていい。逓減型や収入保障保険のように、時間がたつほど保障が小さくなるしくみもある。
- 見直すときは、子どもの節目ごとに計算し直して、解約の前に額を小さくできないかを確かめる。
必要な額の計算のしかたは「生命保険はいらない?」に、遺族年金と団信を引く順番は「子どもが小さいうちの生命保険、いくら必要?」にまとめておきました。
今の額が合っているか、プロと一緒に計算し直す方法もあります。
※ 参考にした資料
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」「万一の際に必要な保障額の算出方法と具体例」「定期保険」「収入保障保険」「死亡の時期によって死亡保険金が変動する保険とは?」「解約」
- 文部科学省「令和5年度 子供の学習費調査」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)