
「掛け捨てって、払ったお金が戻らないから損じゃない?」
でも貯蓄型は、同じ保障でも毎月の保険料がぐっと高い。家計のことを考えると、ずっと払い続けられるかも自信がない。
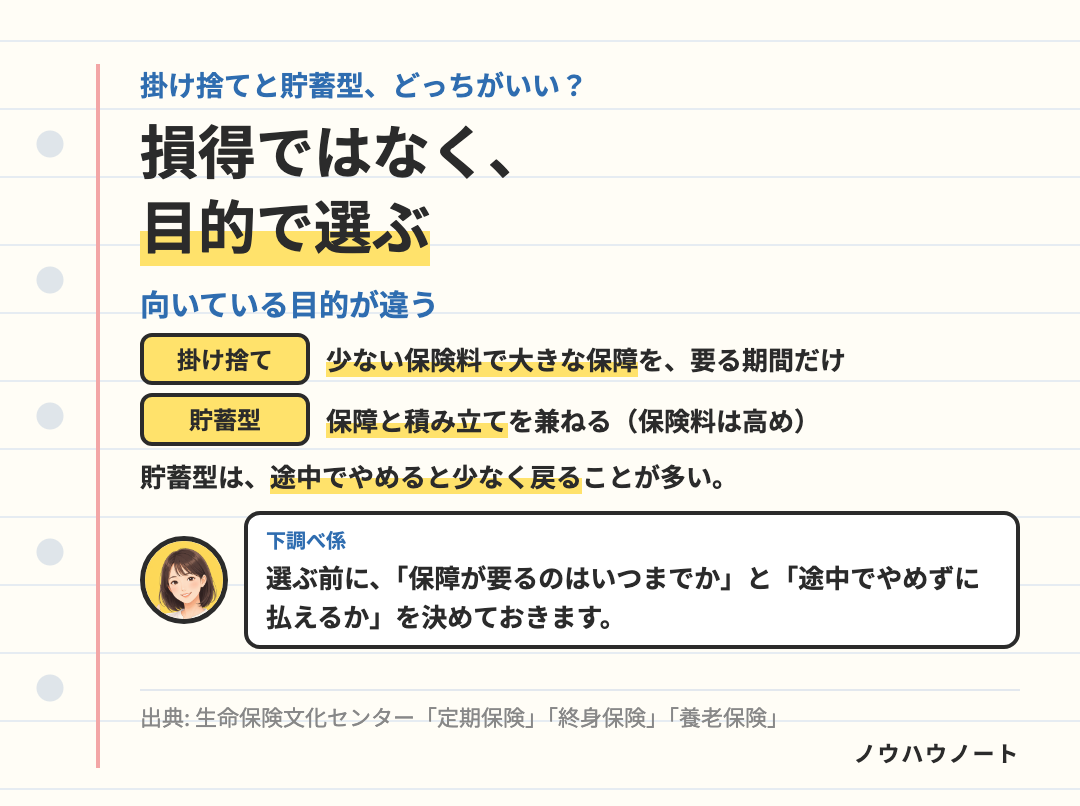
損か得かで比べると、答えが出ません。この2つは、向いている目的が違うからです。
30秒でわかる結論
この記事では、期間を区切った定期保険を「掛け捨て」、終身保険・養老保険を「貯蓄型」と呼びます。
| 掛け捨て(定期保険) | 貯蓄型(終身保険・養老保険) | |
|---|---|---|
| 保険料 | 少ない保険料で大きな保障 | 同じ保障なら高い |
| お金が戻るか | 多くの場合、解約返戻金はあまりない | 解約返戻金・満期保険金がある |
| 途中でやめたら | 保障がなくなる | 保障がなくなり、払った額より少なく戻ることが多い |
- 子どもが独立するまでなど、保障が要る期間が決まっているなら、掛け捨てで期間を区切って大きな保障を持てます。
- 貯蓄型は、払込期間の途中でやめないことが前提です。途中でやめると、払った保険料の合計を下回ることがほとんどです。
どちらが家計に合うか、一緒に考える無料相談があります。
掛け捨て(定期保険)のメリットとデメリット
メリット
- 少ない保険料で、大きな保障を持てる。終身保険や養老保険に比べて、少ない保険料で多くの保険金を準備できます。
- 期間を区切って入れる。保険期間は一定で、満期を迎えると契約は終わります。子どもが小さい間など、保障が要る期間に合わせて選べます。
デメリット
- お金は貯まらない。定期保険に貯蓄性はありません。多くの場合、解約しても戻るお金はあまりありません。
- 更新型は、更新のたびに保険料が上がる。更新のときの年齢で保険料を計算し直すので、通常は前より高くなります。最初から最後まで保険料が変わらない「全期型」もあります。
貯蓄型(終身保険・養老保険)のメリットとデメリット
メリット
- 保障と積み立てを兼ねられる。終身保険は一生の死亡保障があり、解約返戻金が年月とともに増えます。養老保険は、満期まで生きていれば満期保険金を受け取れます。
デメリット
- 満期まで続けても、払った額を下回ることがある。養老保険は、満期保険金が払った保険料の合計を下回ることがあります。
- 途中でやめると、少なく戻る。終身保険を払込期間の途中で解約すると、解約返戻金は払った保険料の合計を下回ることがほとんどです。
- 大きな保障を持つには、負担が重い。同じ保険金なら、定期保険のほうが少ない保険料で準備できます。
今の保険がどちらの型か、家計に合っているかを見てもらえます。

選ぶ前に、決めておく2つのこと
- 保障が要るのは、いつまでか。子どもが独立するまでなど、期間が決まっているなら、保険期間が一定の掛け捨てが合わせやすくなります。一生の保障が要るなら、終身保険が合います。
- 払込期間の途中でやめずに払えるか。貯蓄型は途中でやめると少なく戻りやすいので、家計に無理のない保険料かを先に確かめます。一生払い続ける「終身払」か、決まった年齢で払い終える「有期払」かも見ます。払込期間中の解約返戻金を少なくする代わりに、保険料を割安にした「低解約返戻金型」の終身保険もあります。
すでに貯蓄型に入っていて保険料が重いなら、解約する前に、保険料を止めて保障を残す方法もあります。「終身保険はやめたほうがいい?」にまとめました。

下調べ係
掛け捨ては「保障を買う」、貯蓄型は「保障と積み立てをセットで持つ」。何に払いたいかで選べば大丈夫です 🧺
まとめ:今日やることは1つだけ
保障が要る期間を、末の子が独立する年などで1つ決める。 期間が決まれば、掛け捨てで足りるか、途中でやめずに払える貯蓄型にするかを選べます。
- 掛け捨て(定期保険)は、少ない保険料で大きな保障を、要る期間だけ持てる。お金は貯まらない。
- 貯蓄型(終身保険・養老保険)は、保障と積み立てを兼ねる。ただし途中でやめると少なく戻ることが多い。
- 選ぶ前に、保障が要る期間と、途中でやめずに払えるかを決める。
そもそも死亡保障が要るかは「生命保険はいらない?」にまとめておきました。
家計に合う形を、保険料と保障の両方から一緒に考えられます。
※ 参考にした資料
- 生命保険文化センター「定期保険」「終身保険」「養老保険」「解約」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)