
「保険、いくつか入ってるけど、どれが何なのか正直よく分からない」
結婚したときに入ったもの、子どもが生まれたときに勧められたもの。毎月引き落とされているのに、どれが入院のための保険で、どれが自分に万一があったときの保険なのか、聞かれても答えられない。
決めるのはあなたですが、決める材料は下調べ係が集めておきました。このページには、医療保険と、亡くなったときの保険の違いと、自分の保険を見分けるやり方を書いています。
30秒でわかる結論
違いは、お金がもらえる場面です。
| 医療保険 | 死亡保険 | |
|---|---|---|
| お金がもらえるとき | 入院・手術のとき | 亡くなったとき |
| 何に備えるか | 生きているあいだの入院・手術 | 亡くなったあとの家計 |
| 保障の期間 | 定期型・終身型 | 定期保険・終身保険など |
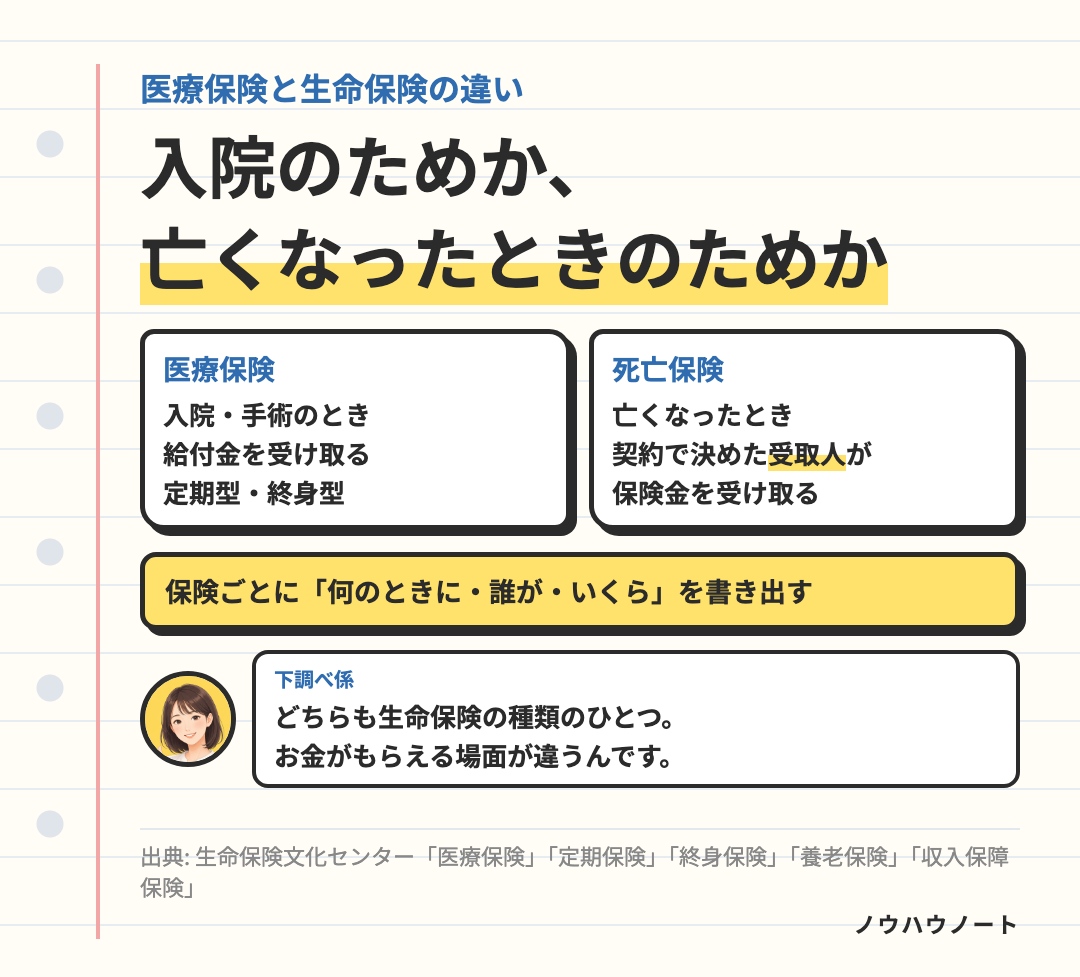
- 医療保険は「入院・手術に備える」保険、死亡保険は「亡くなったあとに備える」保険です。
- 医療保険も、生命保険の種類のひとつです。「生命保険」と言われたら、どちらの話かを確かめるのが第一歩です。
- 自分の保険がどちらか分からなければ、「何のときにお金がもらえるか」を1枚ずつ書き出すと見分けられます。
医療保険は「入院・手術のとき」に給付金がもらえる
医療保険は、病気やけがで入院したり、所定の手術や放射線治療を受けたりしたときに、給付金を受け取れる保険です。亡くなったときの保険金が付いているものもありますが、金額は少額です。
保障の期間には、一定の期間だけの定期型と、一生涯の終身型があります。
入っている医療保険で確かめたいのは、次の点です。
- 入院の何日目から給付金がもらえるか(日帰り入院からもらえるものもあります)
- 1回の入院で何日分までもらえるか、保険の期間を通して何日分までもらえるか
- どんな特約が付いているか(がん・先進医療など)
医療費には1か月の自己負担の上限(高額療養費)があるので、医療保険は、その上限の外の費用や入院で減る収入への備えとして考えると整理しやすくなります。

ここ、調べておきました。医療保険は「入院・手術のとき」、死亡保険は「亡くなったとき」。お金がもらえる場面が違うんです 📝
亡くなったときの保険の、代表的な型
亡くなったときに保険金がもらえる保険には、代表的に次のような型があります。
- 定期保険。決まった期間の中で亡くなったときに保険金がもらえます。満期保険金はありません。
- 終身保険。死亡の保障が一生涯続きます。満期保険金はありませんが、年数がたつと解約返戻金が増えていきます。
- 養老保険。決まった期間の中で亡くなれば死亡保険金、満期まで生きていれば同じ額の満期保険金を受け取ります。ただし、満期保険金が払った保険料の総額を下回ることがあります。
- 収入保障保険。亡くなったあと、決めた満期まで年金の形で受け取ります。受け取る回数は、亡くなった時期で変わります。
自分の保険を見分ける、書き出し方
入っている保険を1つずつ、次の3つで書き出してみてください。
- 何のときにもらえるか。 入院・手術なのか、亡くなったときなのか。
- 誰が受け取るか。 契約で決めた受取人は誰か。
- いくら、いつまでか。 入院1日いくら、亡くなったらいくら。期間は決まっているのか、一生涯か。
書き出すと、「亡くなったときの保障が2つ重なっている」「入院の保障が思っていたより短い」といった重なりや抜けが見えてきます。
主な契約に付けた特約だけを外して、保険料を軽くする方法もあります。
書き出してみて、分からないところが残ったら、それがプロに聞くポイントです 🌱
まとめ
- 医療保険は、入院・手術のときに給付金を受け取る保険。
- 死亡保険は、亡くなったときに契約で決めた受取人が保険金を受け取る保険(定期・終身・養老・収入保障など)。
- どちらも生命保険の種類のひとつ。「何のときに・誰が・いくら」で書き出すと、重なりや抜けが見える。
- 保険料を軽くする方法には、特約だけを外すやり方もある。
医療保険が必要かどうかは「医療保険は必要?いらない?」に、見直しで損しない順番は「生命保険の見直しで損しないための3つの注意」にまとめておきました。
書き出しても分からないところを、プロと一緒に確かめたい人向けの無料相談です。自分で整理した一覧表があれば、相談のときに一緒に用意するよう案内されています。
※ 参考にした資料
- 生命保険文化センター「医療保険」「定期保険」「終身保険」「養老保険」「収入保障保険」(主契約の種類)
- 協会けんぽ「高額な医療費を支払ったとき」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)