
「民間の介護保険って、入ったほうがいいのかな」
共働きの会社員。親の介護が始まって、介護にお金がかかることを実感した。自分のときに備えて民間の介護保険をすすめられたけれど、公的介護保険でどこまでまかなえるのか、民間の保険が必要なのかがわからない。
介護の備えは、公的介護保険で使えることと、それでも残る自己負担を分けて見ると、民間の保険で何に備えるかが見えてきます。介護保険法と、厚生労働省・生命保険文化センターの資料をもとに、順に見ていきます。
30秒でわかる結論|民間の介護保険
- 公的介護保険は、65歳以上の人と、特定の病気が原因の40〜64歳の人が使えます。
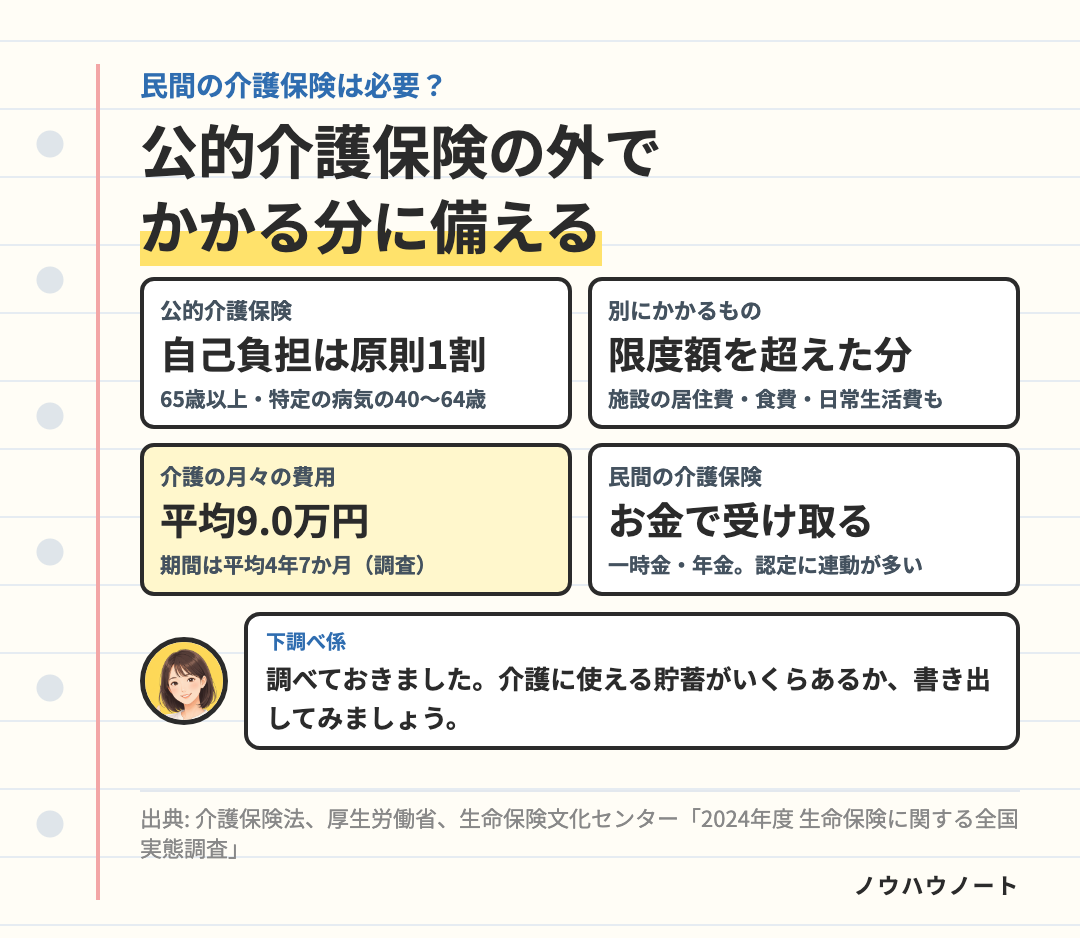
- サービスの自己負担は原則1割です。ただし、要介護度ごとの限度額を超えた分や、施設の居住費・食費は別にかかります。
- 介護にかかった費用は、月々平均9.0万円、介護期間は平均4年7か月でした(調査の平均)。
- 民間の介護保険は、要介護になったときに一時金や年金を受け取るものです。公的介護保険の認定に連動するものが多いです。
公的介護保険で、使えること
公的介護保険は、次の人が使えます。
| 年齢 | 使える場合 |
|---|---|
| 65歳以上(第1号) | 原因を問わず、要介護・要支援と認定されたとき |
| 40〜64歳(第2号) | 特定の病気(がん(回復の見込みがないと医師が判断したもの)、関節リウマチ、脳血管疾患など16)が原因のときだけ |
サービスを使うには、市町村の要介護認定を受けます。40〜64歳の人が使えるのは、特定の病気が原因のときだけです。
自己負担は、原則1割
- 負担の割合:原則1割です。65歳以上で所得が一定以上の人は2割か3割です。40〜64歳の人は1割です。
- 限度額:家で受けるサービスは、要介護度ごとに1か月の限度額があります。超えた分は全額自己負担です。
- 施設の費用:施設に入ると、1割などの負担のほかに、居住費・食費・日常生活費がかかります。
- 上限の払い戻し:1か月の自己負担が上限を超えたら、超えた分が戻る「高額介護サービス費」があります(食費・居住費などは対象外。市区町村への申請が必要)。
| 要介護度 | 1か月の限度額(家で受けるサービス) |
|---|---|
| 要支援1 | 50,320円 |
| 要介護1 | 167,650円 |
| 要介護3 | 270,480円 |
| 要介護5 | 362,170円 |
※ 限度額の中で使えば、自己負担は使った費用の原則1割(所得によって2割・3割)です。表は7段階のうち一部を抜き出しています。
介護には、どのくらいかかった?
生命保険文化センターの調査で、過去3年間に介護をした2人以上の世帯にたずねた結果は、次のとおりでした。
| 項目 | 平均 |
|---|---|
| 一時的な費用(住宅の改修、介護用ベッドの購入など) | 47万円 |
| 月々の費用 | 9.0万円 |
| 介護の期間 | 4年7か月(55.0か月) |
※ 公的介護保険の自己負担も含む費用です。「費用はかからなかった」を0円として平均しています。介護の期間は、今も介護中の人は始めてからの期間で数えています。人によって大きく違うので、目安として見てください。
※ 2024年度末の要介護・要支援の認定者は721万人でした。65歳以上の人のうち、認定を受けた人は19.7%です。

公的介護保険でまかなえる分と、限度額の外でかかる分を分けて見ると、民間の保険で備える分が見えてきます 🌿
民間の介護保険は、何に備える?
民間の介護保険は、要介護の状態になったときに、お金を受け取る保険です。
- 受け取る条件:公的介護保険の要介護認定(要介護2以上など)に連動するものが多いです。保険会社が決めた要介護の状態が、180日など一定期間続いたときに受け取るものもあります。
- 受け取り方:一時金、年金、一時金と年金の組み合わせがあります。
- 65歳未満の備え:65歳未満で介護が必要になったときにも備えられます。受け取る条件は商品ごとに違うので、確かめましょう。
公的介護保険が「サービス」で支えるのに対し、民間の介護保険は「お金」で受け取ります。限度額を超えた分や施設の居住費・食費など、公的介護保険の外でかかる費用にあてられます。
※ 介護保険・介護特約に入っている人は、個人で10.4%です(郵便局・JA・共済なども含む。2025年・18〜79歳)。
※ 介護保険の保険料は、生命保険料控除の「介護医療保険料控除」の対象です(新しい契約で、所得税は最大4万円)。
入るか考えるときに、確かめること
- 受け取る条件:要介護いくつから受け取れるか。公的介護保険の認定に連動するか。
- 受け取り方:一時金か年金か。
- 自分の貯蓄:公的介護保険の外でかかる費用を、貯蓄でまかなえるか。
医療保険そのものが必要かどうかは、「医療保険は必要?いらない?」にまとめました。
まとめ:今日やることは1つだけ
介護が必要になったときに使える貯蓄が、いくらあるかを書き出す。 月々平均9.0万円という調査の数字や、公的介護保険の外でかかる費用と比べると、民間の保険で備える分が見えてきます。
- 公的介護保険は、65歳以上と、特定の病気が原因の40〜64歳が使えます。
- 自己負担は原則1割ですが、限度額の外や施設の居住費・食費は別にかかります。
- 介護費用は、月々平均9.0万円、期間は平均4年7か月でした(調査の平均)。
- 民間の介護保険は、要介護になったときにお金を受け取って備えるものです。
※ 参考にした資料
- 介護保険法・同施行令
- 厚生労働省「介護保険制度の概要」「介護サービス情報公表システム」「令和6年度 介護保険事業状況報告(年報)」
- 公益財団法人 生命保険文化センター「介護保険」「2024(令和6)年度 生命保険に関する全国実態調査」「2025(令和7)年度 生活保障に関する調査」
- 国税庁 タックスアンサー「生命保険料控除」