
「がん保険って、医療保険とは別に入っておくべき?」
2人に1人ががんになると聞くと、入っておかないとまずい気がする。でも、医療保険にはもう入っているし、保険料をこれ以上増やすのも気が重い。
決めるのはあなたですが、決める材料は下調べ係が集めておきました。このページには、がん保険が医療保険と何が違うのかと、入るかどうかを決めるための材料を書いています。
30秒でわかる結論
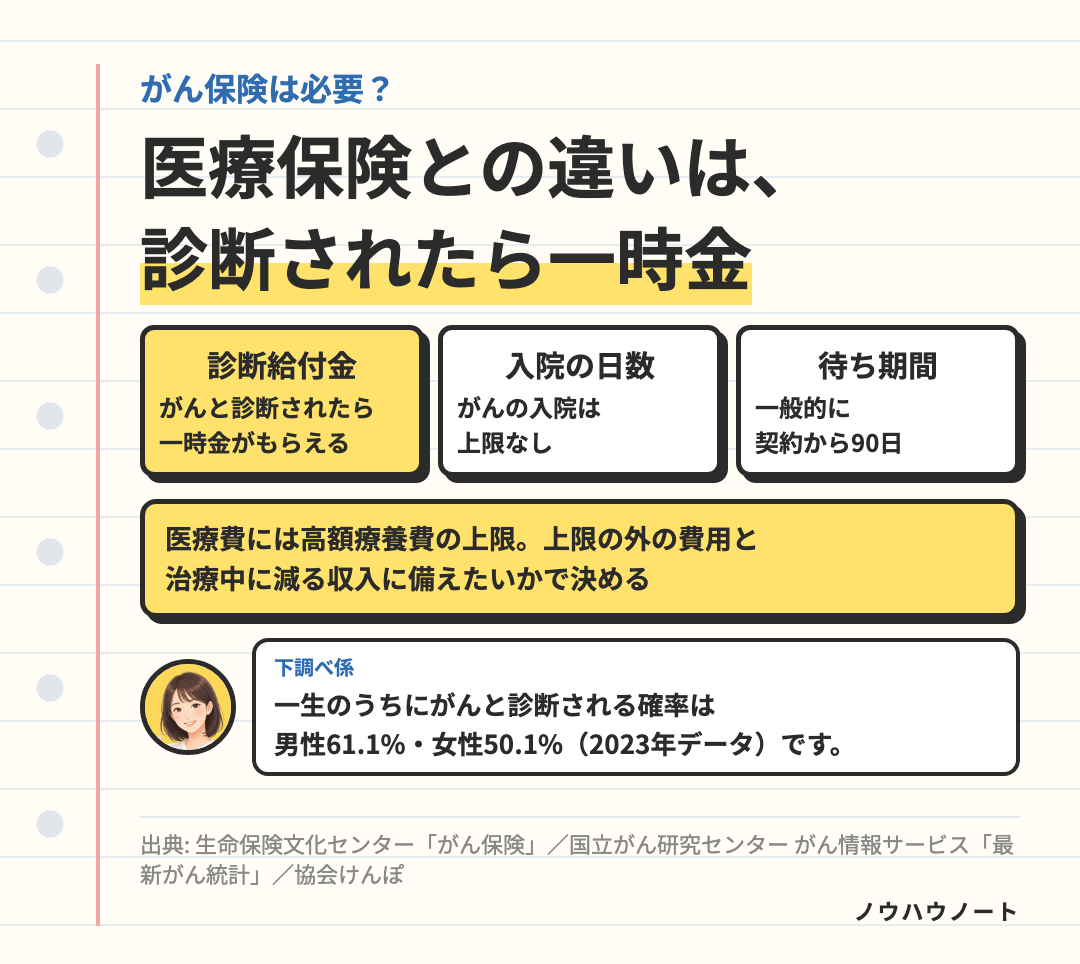
医療保険との違いは、がんと診断されたときに一時金がもらえることです。
| がん保険 | 医療保険 | |
|---|---|---|
| お金がもらえるとき | がんで入院・手術・がんと診断されたとき | 病気やけがで入院・手術のとき |
| 入院の日数 | 上限なし | 1回・通算の上限を確かめる(商品による) |
- 日本人が一生のうちにがんと診断される確率は、男性61.1%、女性50.1%です(2023年データ)。
- ただし医療費には、1か月の自己負担の上限(高額療養費)があります。上限の外の費用や、治療中に減る収入に備えたいかが、がん保険を選ぶ決め手になります。
- がん保険には一般的に契約から90日の待ち期間があります。見直すなら、今の保険を解約する前に確かめます。
家計の保険を見直したい人向けの無料相談です。
がん保険でもらえるお金
がん保険は、がんで入院したり、所定の手術を受けたり、がんと診断されたりしたときに給付金がもらえる保険です。
- 診断給付金。がんと診断されたときにもらえる一時金です。保険の期間を通じて1回だけのものと、1年・2年に1回など何度かもらえるものがあります。
- 入院給付金。がんで入院したときにもらえます。支払われる日数に上限がありません。
- 手術・放射線治療の給付金。所定の手術や放射線治療を受けたときにもらえます。
- ほかにも。先進医療の技術料に当たる額、退院後の通院、抗がん剤治療などの給付金が付くものもあります。何が付いているかは商品によって様々です。がんの種類によっては支払いの対象にならない場合もあるので、契約のしおりや約款で確かめてください。

ここ、調べておきました。医療保険との大きな違いは「がんと診断されたらもらえる一時金」です 📝
知っておきたい、90日の待ち期間
がん保険には、一般的に契約してから90日の待ち期間があります。この間にがんと診断されても、保障の対象になりません。
今のがん保険から別のがん保険に入り直すときは、この待ち期間に保障の切れ目ができないかを確かめる必要があります。そして、解約は最後の手段です。一度解約した保険は元に戻らず、入り直すと年齢の分だけ保険料が高くなり、健康状態によっては入れないこともあります。
家計の保険を見直したい人向けの無料相談です。

医療費の上限を知ってから決める
がんの治療でも、健康保険の医療費には1か月の自己負担の上限があります(高額療養費)。たとえば協会けんぽ・標準報酬月額28万〜50万円の区分なら、医療費100万円の月の自己負担は約9.3万円です。
ただし、食事代や差額ベッド代、先進医療の技術料は上限の外で、先進医療の技術料は全額自己負担です。
会社員(協会けんぽ)なら、仕事を休んだときは、連続3日間休んだあとの4日目から傷病手当金がもらえます(通算1年6か月)。
今の保険で、がんのときにいくらもらえるかを確かめる
がん保険を足すかどうかは、今入っている保険で、がんのときに何がもらえるかを見てから決めます。手元の保険証券で、次を確かめてください。
- 入院の給付金に、日数の上限があるか。医療保険は、1回の入院と通算で何日分までもらえるかが決まっています。がん保険の入院給付金は、日数の上限がありません。
- がんの特約が付いているか。医療保険に、がん入院特約などが付いていることがあります。
- 先進医療の特約が付いているか。先進医療の技術料は、健康保険の上限の外で、全額自己負担です。
- 会社員なら、傷病手当金があるうえで足りるか。仕事を休んだときは、4日目から傷病手当金がもらえます(協会けんぽ・通算1年6か月)。
どれにも当てはまらず、「がんと診断されたときの一時金」が欲しいなら、がん保険の診断給付金がその役目です。
「2人に1人」の数字だけで決めなくて大丈夫。今の保険で足りない分だけ、足せばいいんです 🌱
まとめ
- がん保険は、がんと診断されたら一時金がもらえ、入院の日数に上限がない。
- 一般的に契約から90日の待ち期間がある。入り直すときは保障の切れ目に注意。解約は最後の手段。
- 一生のうちにがんと診断される確率は男性61.1%・女性50.1%(2023年データ)。
- 医療費には高額療養費の上限がある。上限の外の費用と、治療中の収入の減りに備えたいかで決める。
医療保険そのものが要るかは「医療保険は必要?いらない?」に、医療保険と死亡保険の違いは「医療保険と生命保険の違いは?」にまとめておきました。
がんへの備えを、今の保険と合わせて確かめたい人向けの無料相談です。
※ 参考にした資料
- 生命保険文化センター「がん保険」(主契約の種類)「解約」
- 国立がん研究センター がん情報サービス「最新がん統計」
- 協会けんぽ「高額な医療費を支払ったとき」「病気やケガで会社を休んだとき」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)