
「生命保険の保険料、毎月もったいない。いらないんじゃない?」
ネットでは「生命保険はいらない」という声も見かける。でも、やめたあとに自分に何かあったら、家族はどうなるのか。そう考えると、解約の手続きまで進めない。
周りを見ると、生命保険に入っている人は全体の80.0%です。ただ、みんなが入っているから自分も要る、とは限りません。要るかどうかは、ひとつの引き算で見えてきます。
30秒でわかる結論
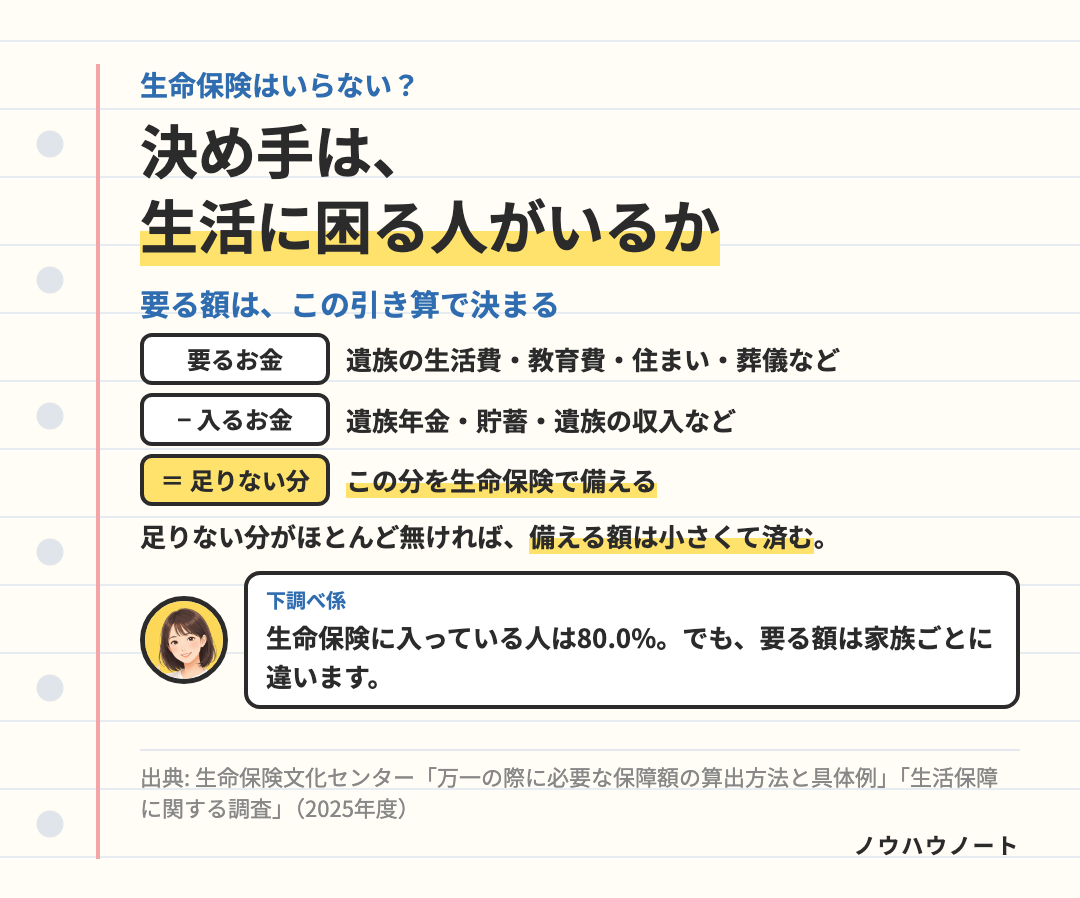
生命保険(亡くなったときの保障)が要るかは、自分が亡くなったとき、生活に困る人がいるかで決まります。
考え方は、次の引き算です。
| 中身 | |
|---|---|
| 遺族の暮らしに要るお金 | 生活費・教育費・住まいの費用・葬儀費用など |
| − 遺族に入ってくるお金 | 遺族年金・貯蓄・遺族の働いて得る収入など |
| = 足りない分 | この分を生命保険で備える |
- 足りない分がほとんど無いなら、生命保険で備える額は小さくて済みます。
- 子どもが小さいなど、足りない分が大きいなら、生命保険で備えます。会社員でも、遺族厚生年金などだけでは不十分なことが多いようです。
- 住宅ローンがあって団信に入っているなら、ローンの残りは団信で返されます。
家族構成に合わせて、要る額を計算したい人は、無料でFPに相談できます。
「いらない」と言われるのは、どんなときか
「生命保険はいらない」という話は、引き算の答えが小さい人に当てはまります。
- 亡くなっても、生活に困る人がいない。必要保障額は、遺族の暮らしのための金額です。養っている家族がいなければ、遺族の暮らしのためのお金は小さくなりやすくなります。ただし要る額は、家族構成・収入・資産で変わります。
- 遺族年金や貯蓄で足りる。子どものある配偶者には遺族基礎年金があり、会社員なら遺族厚生年金もあります。
- 備え方は、生命保険だけではない。亡くなったときの備えとして、生命保険を挙げる人は60.2%、預貯金を挙げる人は44.1%です(複数回答)。貯蓄が十分なら、生命保険で備える額はそのぶん小さくなります。
「要る」のは、どんなときか
逆に、引き算の答えが大きいのは、次のようなときです。
- 子どもが小さい。子どもが独立するまでの生活費と教育費が、長く続きます。
- 家計の収入を、自分が多く担っている。要る額は収入によっても変わります。会社員は遺族厚生年金などである程度まで保障されますが、それだけでは不十分なことが多いようです。公的な保障で大部分を「まかなえるとは思わない」と感じている人は66.3%です。
目安として、3,000万円の保険金を毎年300万円ずつ取り崩すと、約10年分の生活費になります(残りを年利1%で運用した場合)。
今の保険が、家族に対して多すぎないか・少なすぎないかを見てもらえます。

やめる前に、確かめておくこと
- 今の加入額と、要る額を比べる。病気で亡くなったときの保険金の平均は、男性1,261万円・女性610万円です。平均ではなく、自分の家族で計算した額と比べます。
- 不安の中身を分ける。亡くなったときの備えに「足りない」と感じている人は54.6%です。足りないのが保障の額なのか、貯蓄なのかで、見直し方が変わります。
- 解約は最後の手段。一度解約した保険は元に戻らず、入り直すと年齢の分だけ保険料が高くなり、健康状態によっては入れないこともあります。終身保険なら、解約せずに保険料を止める方法もあります。詳しくは「終身保険はやめたほうがいい?」にまとめました。

下調べ係
「いる・いらない」は人によって答えが違います。家族の顔を思い浮かべて、引き算してみてください ✏️
まとめ:今日やることは1つだけ
亡くなったとき生活に困る人を、名前で書き出す。 いなければ、死亡保障の要る額は小さくなります。いるなら、その人の暮らしに要るお金から計算を始めます。
- 生命保険が要るかは、亡くなったとき、生活に困る人がいるかで決まる。
- 要る額は、遺族の暮らしに要るお金から、入ってくるお金を引いた不足分。
- 子どもが小さい・家計の収入を多く担っている人ほど、不足分は大きくなりやすい。
- やめる前に、今の加入額と、自分の家族で計算した額を比べる。
子どもが小さい家庭の必要額は「子どもが小さいうちの生命保険、いくら必要?」に、住宅ローンがある家庭は「住宅ローンの団信に入ったら、生命保険は減らせる?」にまとめておきました。
要るか・いらないかの引き算を、プロと一緒にやってみる方法もあります。
※ 参考にした資料
- 生命保険文化センター「生活保障に関する調査」(2025年度)「万一の際に必要な保障額の算出方法と具体例」「どれくらいの保障額が何年分の生活の備えになる?」「団体信用生命保険について知りたい」「解約」
- 日本年金機構「遺族基礎年金」「遺族厚生年金」
- みんなの生命保険アドバイザー 公式サイト(よくあるご質問)