
「終身型と定期型、どっちにすればいいんだろう」
共働きの会社員。医療保険に入ろうと決めて見積もりを取ったら、終身型と定期(更新)型があり、終身型にも「終身払」と「60歳払済」がある。月々の保険料も、将来の負担も違って、どれを選べばいいかわからない。
医療保険は、保障が何歳まで続くか(保障期間)と、保険料を何歳まで払うか(払込期間)の2つに分けて見ると、選びやすくなります。生命保険文化センターの資料をもとに、順に見ていきます。
30秒でわかる結論|医療保険の終身と定期
- 医療保険の保障期間には、定期型(更新型・決めた年齢まで)と、一生涯続く終身型があります。
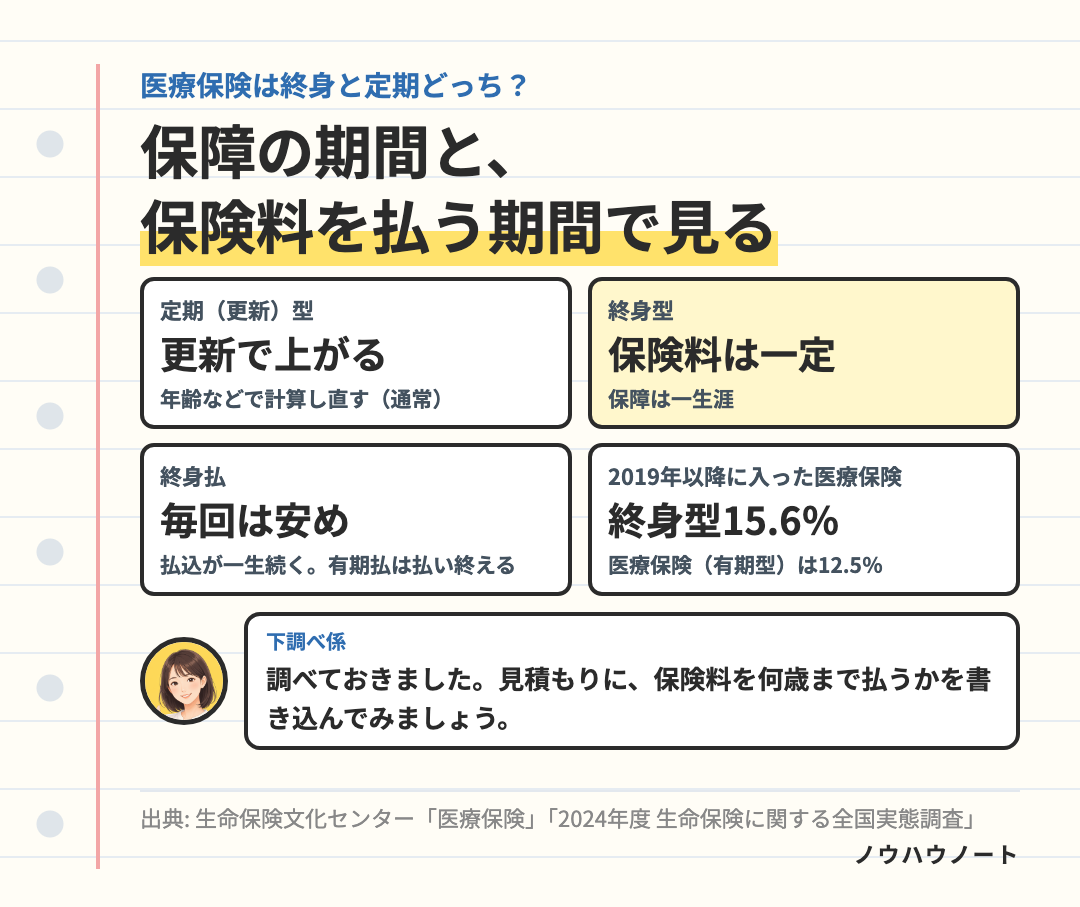
- 定期(更新)型は、更新のたびに年齢などで保険料が計算し直され、通常は高くなります。そのかわり、入ったときの保険料は抑えられます。
- 終身型の保険料は一定です。一生払い続ける終身払と、決めた年齢で払い終える有期払があります。
- 終身払は毎回の保険料が安いかわりに、払込が一生続きます。どちらが得かは、人によって変わります。
医療保険の保障期間は、3つ
生命保険文化センターの資料では、医療保険の保険期間は次の3つに分かれます。
| 種類 | 保障の期間 | 保険料 |
|---|---|---|
| 年満期(更新型) | 10年・15年など。会社の決める年齢(一般的に80歳・90歳)まで更新できる | 更新ごとに高くなる(通常) |
| 歳満期 | 契約のときに決めた年齢まで(60〜80歳が多い。90歳・100歳もある) | 払い終えるまで一定 |
| 終身 | 一生涯 | 一定(終身払・有期払がある) |
年満期と歳満期をまとめて「定期型」と呼びます。
更新型は、更新で保険料が上がる
更新型は、更新のときの年齢や保険料率で保険料が計算し直されるので、通常、更新前より高くなります。そのかわり、入ったときの保険料は抑えられます。
- 更新は、会社の決める年齢(一般的に80歳・90歳)まで、健康状態に関係なくできます。
- 更新できる年齢を過ぎると、保障は終わります。
- 入院給付金を受け取れる日数の上限(通算)は、更新しても、使った分が元に戻りません。
終身型は、保険料が変わらない
終身型は、保障が一生涯続き、保険料は一定です。入ったときに決まった保険料が、ずっと変わりません。
保険料の払い方は、「終身払」と「有期払」
定期型は、保険料を払う期間が、保障の期間と同じなのが一般的です。終身型には、払い方が2つあります。
| 払い方 | 中身 | 毎回の保険料 |
|---|---|---|
| 終身払 | 一生払い続ける | 安め |
| 有期払(60歳払済など) | 決めた期間・年齢で払い終える | 高め |
一般的に、終身払は有期払より毎回の保険料が安くなります。ただし、払込が一生続くことを考えておく必要があります。商品によっては、終身払しか選べないものもあります。
※ 解約したときに戻るお金(解約返戻金)が少ない・無い商品もあり、そのぶん保険料が割安になっていることが一般的です。

保障の期間と、保険料を払う期間を分けて見ると、見積もりのちがいがわかりやすくなります 🌿
最近入った人は、どちらが多い?
生命保険文化センターの世帯の調査では、2019〜2024年に入った、いちばん新しい契約(民間の生命保険)のうち、医療保険は28.1%でした。その内訳は、有期型12.5%、終身型15.6%です。
※ 調査の区分名は「医療保険(有期型)」で、保障の期間が決まっているタイプです。払い方の「有期払」とは別のものです。
※ 医療保険を有期型と終身型に分けて集計したのは2024年の調査からで、前の調査とは比べられません。調査は2人以上の世帯が対象です。
同じ調査の単身世帯(20〜79歳)では、有期型14.5%、終身型14.1%でした。どちらかが大きく多いわけではありません。
選ぶときに、確かめること
- 保障が何歳まで続くか:更新型なら、何歳まで更新できるか。歳満期なら、何歳で終わるか。
- 保険料がこの先どうなるか:更新型は、次の更新でいくらになるか(見積もりに無ければ、保険会社に聞く)。終身型は一定です。
- 入院したときに受け取れる日数:1回の入院と、通算で、何日まで受け取れるか。
- 保険料を何歳まで払うか:終身払なら、老後の収入から払い続けられるか。有期払なら、払い終えるまでの毎回の額を家計で払えるか。
- 解約したときに戻るお金:あるか、少ないか、無いか。
医療保険そのものが必要かどうかは、「医療保険は必要?いらない?」に、入院したときの自己負担の目安は、「入院費用の平均はいくら?」にまとめました。
まとめ:今日やることは1つだけ
手元の見積もりに、「保障が何歳まで」「保険料を何歳まで払うか」「この先の保険料がどうなるか」を書き込む。 終身型と定期型、終身払と有期払のちがいが、並べて比べられるようになります。
- 医療保険には、更新しながら続ける定期型と、一生涯続く終身型があります。
- 更新型は、更新のたびに保険料が計算し直され、通常は高くなります。
- 終身型の保険料は一定で、終身払(毎回安め・一生払う)と有期払(決めた年齢で払い終える)があります。
- どちらが得かは、保障が要る期間と、払い続けられる期間で変わります。
※ 参考にした資料
- 公益財団法人 生命保険文化センター「医療保険」「医療保険の保険期間にはどのようなタイプがあるの?」
- 公益財団法人 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」