
「うちの保険料って、高すぎないかな」
夫婦の生命保険と医療保険で、毎月けっこうな額を払っている。家計を見直したいけれど、ほかの家とくらべて高いのかどうかがわからない。
保険料は、年代別の平均と、世帯年収に占める割合の2つでくらべると、自分の家の位置が見えやすくなります。生命保険文化センターの調査で見てみましょう。
30秒でわかる結論|生命保険の保険料の平均
- 生命保険に入っている世帯の年間の保険料は、平均35.3万円です。月にすると約2.9万円です(2024年度・2人以上の世帯)。
- 世帯主が35〜39歳なら31.2万円(月約2.6万円)、40〜44歳なら37.4万円(月約3.1万円)です。
- 保険料が世帯年収に占める割合は、平均6.0%です。
- 平均より高いか低いかだけでなく、必要な保障の額とあわせて考えることが大切です。
世帯の保険料の平均
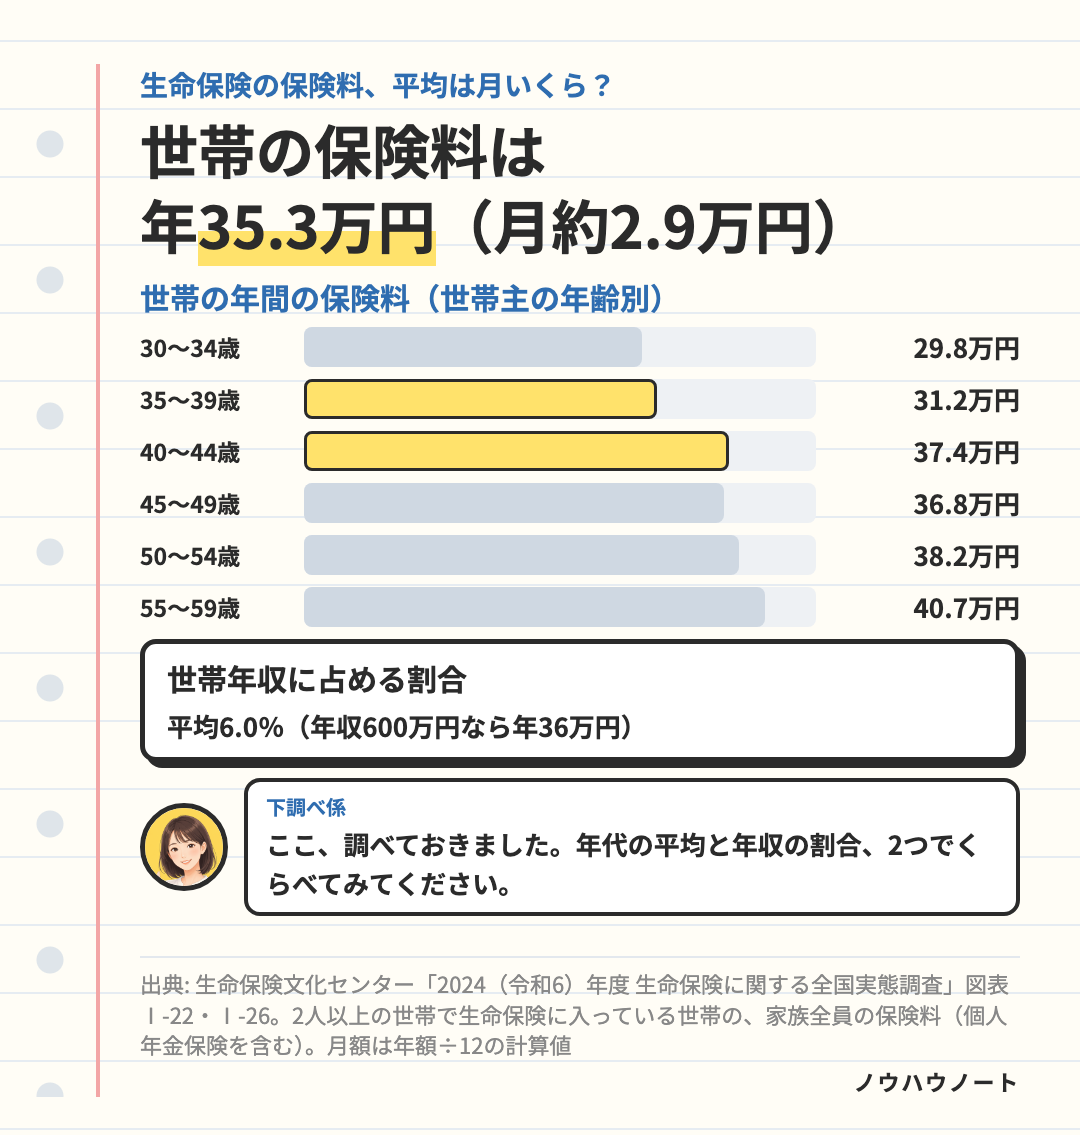
生命保険文化センターの調査(2024年度)では、生命保険に入っている世帯の年間の保険料は、平均35.3万円でした。
| 世帯主の年齢 | 年間の保険料 | 月にすると(計算値) |
|---|---|---|
| 30〜34歳 | 29.8万円 | 約2.5万円 |
| 35〜39歳 | 31.2万円 | 約2.6万円 |
| 40〜44歳 | 37.4万円 | 約3.1万円 |
| 45〜49歳 | 36.8万円 | 約3.1万円 |
| 50〜54歳 | 38.2万円 | 約3.2万円 |
| 55〜59歳 | 40.7万円 | 約3.4万円 |
| 全体 | 35.3万円 | 約2.9万円 |
※ 世帯員が2人以上の世帯で、生命保険(個人年金保険を含む)に入っている世帯の、家族全員の保険料の合計です。保険に入っていない世帯は、平均の計算に含みません。月額は、年額を12で割った計算値です。
世帯の保険料の平均は、2012年度の41.6万円から、2021年度37.1万円、2024年度35.3万円と下がってきています。
世帯年収に占める割合
保険料が世帯年収に占める割合は、平均6.0%でした(2021年度は6.7%)。
たとえば6.0%を世帯年収600万円に当てはめると、年36万円(月3万円)です(計算値)。
※ 割合は、それぞれの世帯の「保険料÷世帯年収」を平均したものです。
平均とくらべるときに、気をつけること
- 家族の人数や子どもの年齢で、必要な保障は違います:平均より高くても、必要な保障を備えている場合があります。必要な額の考え方は「死亡保険はいくら必要?」にまとめました。
- 世帯の合計です:夫婦や子どもの保険料をすべて足した額です。
- 個人年金保険も含みます:老後の積み立てのつもりの保険料も入っています。
- 損害保険は含みません:自動車保険や火災保険などは入っていません。
- 世帯主1人分の平均は21.4万円です:夫婦それぞれの保険料をくらべる物差しになります。
自分の家の保険料を出すには
- 全部の保険を書き出す:夫婦と子どもの、生命保険・医療保険・個人年金保険など。自動車保険・火災保険などの損害保険は入れません。
- 1年分に直す:月払いなら12倍します。
- くらべる:世帯主の年代の行と、世帯年収に占める割合(平均6.0%)とくらべます。
- 照らす:平均より高かった保険は、何のための保障かを書き添えて、必要な額と照らします(「死亡保険はいくら必要?」)。
下調べ係
年代の平均と年収の割合、2つの物差しでくらべると、見直す保険の当たりをつけやすくなります 🌿
見直すときの注意点は、「生命保険の見直しで損しないために」にまとめました。
まとめ:今日やることは1つだけ
家族全員の保険の保険料を書き出して、1年分の合計を出す。 出した合計を、年代別の平均(35〜39歳なら31.2万円)と年収に占める割合(平均6.0%)にあてはめると、どの保険を見直すかの出発点になります。
- 生命保険に入っている世帯の年間の保険料は、平均35.3万円(月約2.9万円)です。
- 世帯主が35〜39歳なら31.2万円、40〜44歳なら37.4万円です。
- 保険料が世帯年収に占める割合は、平均6.0%です。
- 平均だけでなく、必要な保障の額とあわせて考えましょう。
※ 参考にした資料
- 公益財団法人 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」