
「個人年金保険って、入ったほうがいいのかな」
老後のお金が心配になって、保険の営業の人に相談したら、月1万円の個人年金保険を勧められた。でも、ネットでは「おすすめしない」という声も見る。iDeCoとどちらがいいのかもわからない。
個人年金保険は、しくみと税金、途中でやめたときのことを知っておくと、自分に合うかを判断しやすくなります。国の資料で見てみましょう。
30秒でわかる結論|個人年金保険
- 個人年金保険は、決めた年齢から年金を受け取れる保険です。受け取る期間の決め方で、いくつかの種類があります。
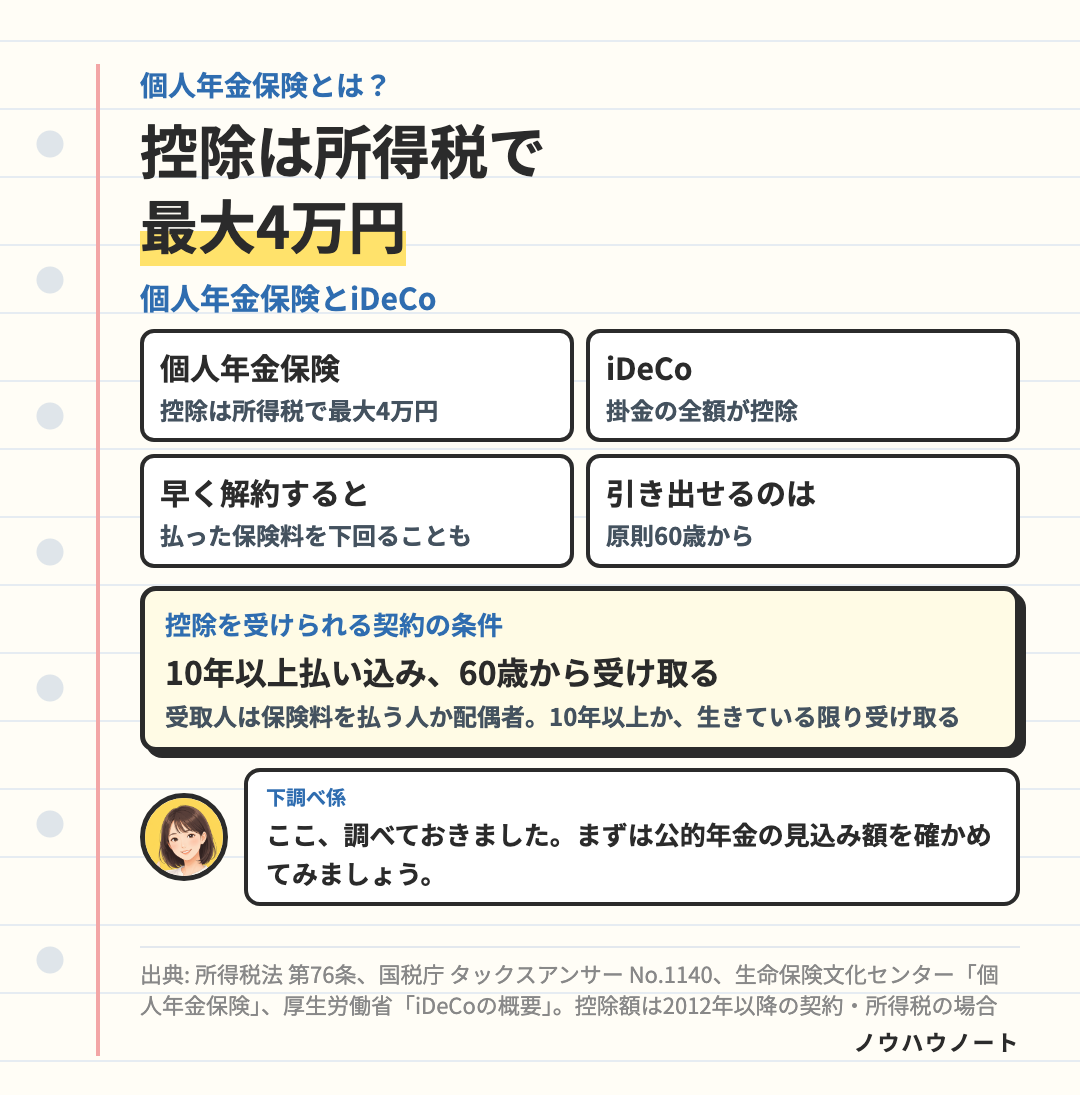
- 条件を満たす契約なら、個人年金保険料控除で、所得税では最大4万円を所得から差し引けます。
- 早い時期に解約すると、払った保険料を下回ることがあります。「おすすめしない」と言われる大きな理由です。
- iDeCoは、掛金が全額所得から差し引けますが、原則60歳まで引き出せません。どちらが合うかは、人によって違います。
個人年金保険とは
個人年金保険は、保険料を払い込んで、決めた年齢から年金として受け取る保険です。受け取り方には、主に次の種類があります。
| 種類 | 受け取れる期間 |
|---|---|
| 確定年金 | 生きているかどうかに関係なく、決めた期間 |
| 終身年金 | 生きている限り |
| 有期年金 | 決めた期間のうち、生きている間 |
生命保険文化センターの調査(2024年度)では、個人年金保険に入っている世帯は23.2%でした。払い込んでいる世帯の年間の保険料は、平均20.4万円です。
「おすすめしない」と言われる点
早く解約すると、払った保険料を下回ることがある
個人年金保険の解約返戻金(解約したときに戻るお金)は、契約してからの年数によっては、払い込んだ保険料の合計を下回ることがあります。
控除の条件どおりの契約なら、10年以上払い込むことになります。途中で解約すると、払った保険料を下回ることがあります。
控除を受けるには、条件がある
個人年金保険料控除の対象になるのは、主に次の条件を満たす契約です(ほかに政令の要件もあります)。
| 条件 | 内容 |
|---|---|
| 受取人 | 保険料を払う人か、その配偶者 |
| 払い込む期間 | 年金を受け取り始める前に、10年以上、定期に払い込む |
| 受け取り方 | 60歳になってから、10年以上の期間か、生きている限り受け取る |
※ この条件の特約(税制適格特約)を付けない個人年金保険は、一般の生命保険料控除の対象になります。

税金はどうなる?
払うとき:所得税で最大4万円の控除
2012年以降に結んだ契約なら、1年間に払った保険料に応じて、次の額を所得から差し引けます。
| 1年間に払った保険料 | 所得税の控除額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超〜4万円以下 | 払った額×1/2+1万円 |
| 4万円超〜8万円以下 | 払った額×1/4+2万円 |
| 8万円超 | 4万円 |
※ 一般の生命保険料・介護医療保険料・個人年金保険料の控除は別々に計算し、合計の上限は12万円です。控除は所得から差し引く額で、減る税金の額は税率によって違います。
月1万円なら1年で12万円なので、所得税の控除は4万円です。年8万円を超えた分は控除が増えないので、12万円のうち4万円分は控除額に効きません。
受け取るとき:年金なら雑所得、一時金なら一時所得
保険料を払った人と年金を受け取る人が同じなら、税金は次のとおりです。
| 受け取り方 | 税金の計算 |
|---|---|
| 年金で受け取る | 雑所得:受け取った年金−それに対応する払った保険料 |
| 一時金で受け取る | 一時所得:受け取った額−払った保険料−50万円。その2分の1に課税 |
iDeCoとの違い
iDeCo(個人型確定拠出年金)は、老後のお金を準備するための国の制度です。
| 個人年金保険 | iDeCo | |
|---|---|---|
| 払うときの控除 | 所得税で最大4万円 | 掛金の全額 |
| 引き出せる時期 | 契約で決めた年齢から | 原則60歳から |
| 控除が増える上限 | 年8万円まで(超えても4万円) | 掛金の全額(会社員は月2.3万円まで) |
※ 企業年金がある会社員のiDeCoの上限は月2.0万円です。上限は2026年12月1日から引き上げられる予定です(会社員は企業年金と合わせて月6.2万円)。加入できる年齢も、一定の条件で70歳未満まで広がる予定です。
iDeCoは控除が大きい一方で、60歳まで引き出せません。個人年金保険は、早く解約すると払った保険料を下回ることがあります。どちらが合うかは、手元に残しておきたいお金や、払い続けられる額で変わります。
決める前に、確かめること
- 公的年金の見込み額:「ねんきんネット」で、将来受け取る年金の見込み額を確かめられます。
- 払い続けられる額:途中で解約すると払った保険料を下回ることがあるので、無理なく続けられる額か。
- 控除の条件:税制適格特約が付いているか。
- 受け取り方:確定年金か、終身年金か、有期年金か。

公的年金の見込み額がわかると、足りない分が見えてきます 🌿
まとめ:今日やることは1つだけ
勧められた契約に、税制適格特約が付いているかを確かめる。 付いていれば、個人年金保険料控除の対象かどうかがわかり、契約の比べ方がはっきりします。
- 個人年金保険は、決めた年齢から年金を受け取れる保険です。
- 条件を満たすと、所得税で最大4万円の控除があります。
- 早く解約すると、払った保険料を下回ることがあります。
- iDeCoは掛金の全額が控除されますが、原則60歳まで引き出せません。
※ 参考にした資料
- 所得税法
- 国税庁 タックスアンサー No.1140・No.1610・No.1755
- 公益財団法人 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」「個人年金保険」
- 厚生労働省「iDeCoの概要」「iDeCo拠出限度額の引き上げ」「2025年の制度改正」
- 日本年金機構「ねんきんネット」