
「保険を解約したら、いくら戻って、税金はかかるのかな」
会社員で、夫と子どもが1人。保険料の負担を軽くしたくて、20年前に入った終身保険の解約を考えている。解約返戻金がいくら戻るのか、税金や確定申告が要るのかがわからない。
解約返戻金は、いくら戻るかと、税金がかかるかを分けて見ると、整理しやすくなります。国税庁と生命保険文化センターの資料をもとに、順に見ていきます。
30秒でわかる結論|解約返戻金とは
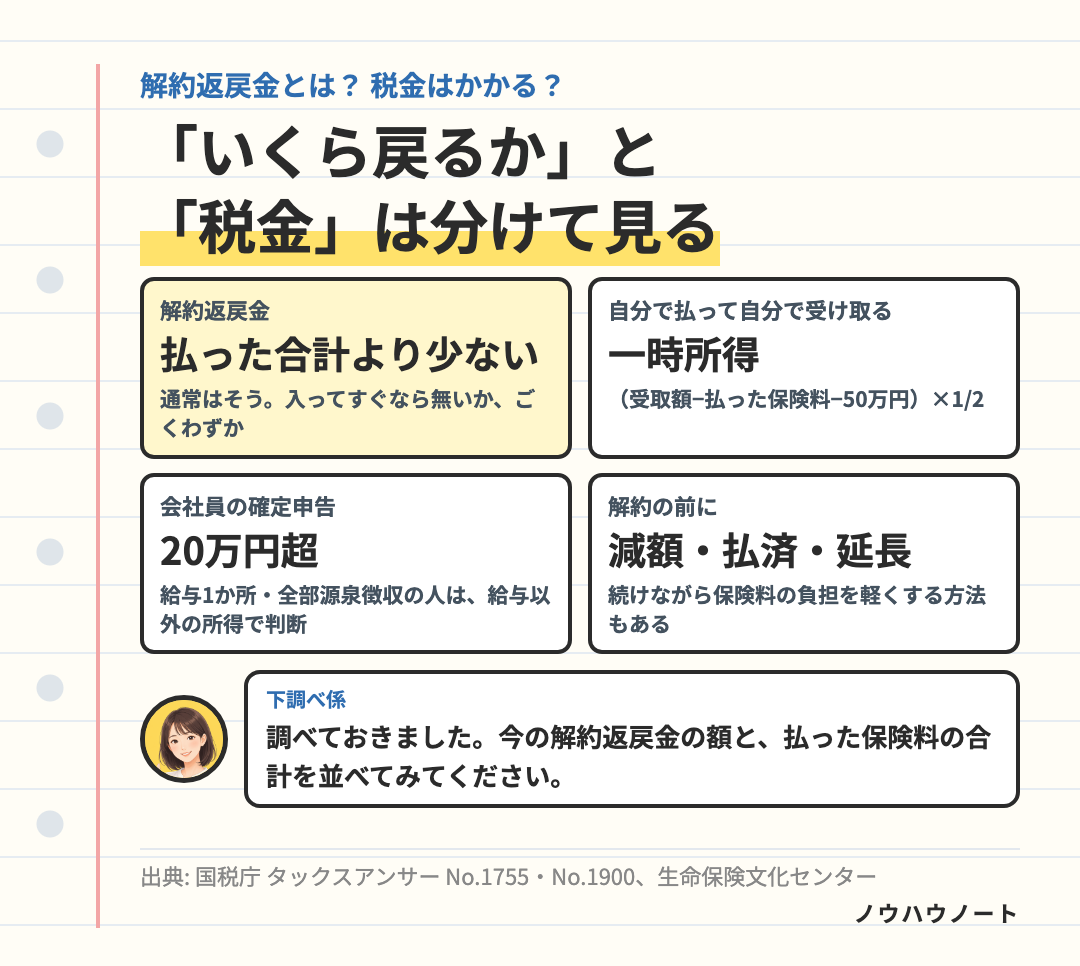
- 解約返戻金は、保険を解約したときに戻るお金です。通常は、払い込んだ保険料の合計より少なくなります。
- 保険料を払った人が自分で受け取ると一時所得になり、「受け取った額−払った保険料−50万円」の2分の1が課税の対象です。
- 給与を1か所から受け、全部が源泉徴収されている会社員は、給与・退職金以外の所得の合計が20万円を超えると確定申告が必要です。
- 解約の前に、減額・払済保険・延長保険で続けられないかを確かめます。
解約返戻金とは
解約返戻金は、生命保険を解約したときに受け取れるお金です。額は、保険の種類・入ったときの年齢・保険期間・入ってからの年数などで変わります。
| 保険の種類 | 解約返戻金 |
|---|---|
| 終身保険 | 入ってからの年数がたつほど増えていく。ただ、保険料を払い込んでいる途中で解約すると、払った合計を下回ることがほとんど |
| 定期保険 | 多くの場合、あまりない(無いタイプもある) |
| 低解約返戻金型 | 一定の期間、解約返戻金を少なくする代わりに、保険料を割安にしている |
※ 払った保険料の一部は、毎年の保障や保険会社の運営の費用に使われているため、通常は払った合計より少なくなります。入ってすぐに解約すると、まったく無いか、ごくわずかです。
解約返戻金に、税金はかかる?
保険料を払った人が受け取るなら、所得税(一時所得)
保険料を払った人と、解約返戻金を受け取る人が同じなら、所得税の対象です。違う人なら、贈与税の対象になります。
| 保険料を払った人 | 受け取る人 | 税金の種類 |
|---|---|---|
| Aさん | Aさん | 所得税(一時所得) |
| Aさん | Bさん | 贈与税 |
一時所得の計算は、次のとおりです。
(受け取った解約返戻金 − 払い込んだ保険料の合計 − 特別控除50万円)× 2分の1 = 課税の対象
引き算の結果が0以下なら、この解約返戻金について課税の対象はありません。払った保険料との差が50万円以下のときも同じです(同じ年にほかの一時所得があるときは、合わせて計算します)。
※ 一時払いの養老保険などで一定の要件を満たすもののうち、保険期間が5年以下のものや、5年を超えるものを5年以内に解約したものは、源泉分離課税といって、受け取るときに差し引かれる税金だけで終わります。
確定申告が要るのは、どんなとき?
給与を1か所から受けていて、給与の全部から所得税が差し引かれている会社員は、給与と退職金以外の所得の合計が20万円を超えると確定申告が必要です。
解約返戻金のほかにも一時所得や副業の所得などがあるときは、合わせて考えます。源泉分離課税で終わる一時払いの養老保険などの差益は、この20万円の判定に含めません。自分が当てはまるか迷ったら、税務署や国税庁の案内で確かめます。

「いくら戻るか」と「税金がかかるか」は別の話です。まず、受け取る額と払った保険料の合計を並べてみてください 🌿
解約の前に、確かめること
生命保険文化センターは、解約を「最後の手段」としています。一度解約した保険は元に戻らず、入り直すと年齢の分だけ保険料が高くなったり、健康状態によっては入れないこともあります。
保険料の負担を軽くする方法は、解約のほかにもあります。
- 減額:保険金額を小さくして、保険料を下げる。減らした部分は解約したものとして扱われます
- 払済保険・延長保険:保険料の払込みをやめて、契約を続ける。払済は保障額が小さくなり、延長は保険期間が短くなることがあります。特約は消え、解約返戻金が少ないと変えられないことがあります
急にお金が要るときは、解約せずに契約者貸付(解約返戻金の一定の範囲でお金を借りる)を使える場合もあります。保障は続きますが、利息がかかり、借りたお金と利息が解約返戻金を超えると失効することがあります。
みんなは、なぜ解約している?
生命保険文化センターの調査では、2021年からの3年間に民間の生命保険を解約・失効した世帯の理由(いくつでも選べる形)は、次のとおりでした。
| 理由 | 割合 |
|---|---|
| 他の生命保険に切り替えたので | 31.8% |
| 掛金を支払う余裕がなくなったから | 24.8% |
| 義理で入ったものなので | 12.0% |
※ 2人以上の世帯で、かんぽ生命を除く民間の生命保険の数字です。この3年間に解約・失効した世帯は10.0%で、解約・失効までの継続期間は11年2か月でした。受け取った解約返戻金の使い道は「生活費にあてた」が22.0%で最も多くなっています。
終身保険をやめるかどうかのくわしい考え方は「終身保険はやめたほうがいい?」に、見直しで損しやすい型は「生命保険の見直しで損しないために」にまとめました。
まとめ:今日やることは1つだけ
保険会社(マイページや電話)で、今の解約返戻金の額と、払い込んだ保険料の合計の両方を聞いて、並べて書き出す。 いくら戻るか、税金の計算が要るかが見えてきます。
- 解約返戻金は、通常は払った保険料の合計より少ないです。
- 保険料を払った人が受け取ると一時所得で、「受け取った額−払った保険料−50万円」の2分の1が課税の対象です。
- 給与を1か所から受け、全部が源泉徴収されている会社員は、給与・退職金以外の所得が20万円を超えると確定申告が必要です。
- 解約の前に、減額・払済保険・延長保険を確かめます。
※ 参考にした資料
- 国税庁 タックスアンサー No.1755「生命保険契約に係る満期保険金等を受け取ったとき」、No.1900「給与所得者で確定申告が必要な人」
- 所得税法(e-Gov法令検索)
- 公益財団法人 生命保険文化センター「解約と解約返戻金」「保険料の払込みが困難になったとき」「契約者貸付」「2024年度 生命保険に関する全国実態調査」