
「外貨建て保険って、入っても大丈夫なのかな」
会社員で、夫と子どもが2人。銀行で定期預金の満期の相談をしたら、ドル建ての終身保険をすすめられた。「外貨建て保険はやってはいけない」という記事も見て、入っていいのか迷っている。
外貨建て保険は、「やってはいけない」かどうかより、どんなリスクと費用があるかを知ってから決める商品です。生命保険文化センター・国民生活センター・金融庁の資料をもとに、順に見ていきます。
30秒でわかる結論|外貨建て保険
- 外貨建て保険は、外貨で保険料を払い込み、外貨で保険金などを受け取る保険です。
- 円に換えたときの受取額は為替で変わり、払った保険料の合計を下回ることがあります。このリスクは契約者や受取人が負います。
- 円と外貨を換えるときの為替手数料、途中で解約したときの市場価格調整や解約控除もあります。
- 保険は預金ではないので、預金保険の対象外です。保険会社が破綻したときは、保護機構が責任準備金等の90%までを補償します(保険金の90%ではありません)。
外貨建て保険のしくみ
外貨建て保険は、米ドルやユーロ、豪ドルなどの外貨で、保険料を払い込み、保険金や解約返戻金を受け取る保険です。終身保険・養老保険・個人年金保険などの一部にあります。
円で暮らしている人にとっては、受け取るときの為替で、円での受取額が決まります。
| 受け取るときの為替 | 円での受取額 |
|---|---|
| 払い込んだときより円安 | 増える(手数料や解約の時期によっては、払った額を下回ることもある) |
| 払い込んだときより円高 | 減る(払った保険料の合計を下回ることもある) |
※ 為替の変動で受取額が変わるリスクは、契約者または受取人が負います。保険会社は、しくみを書面で説明することになっています。
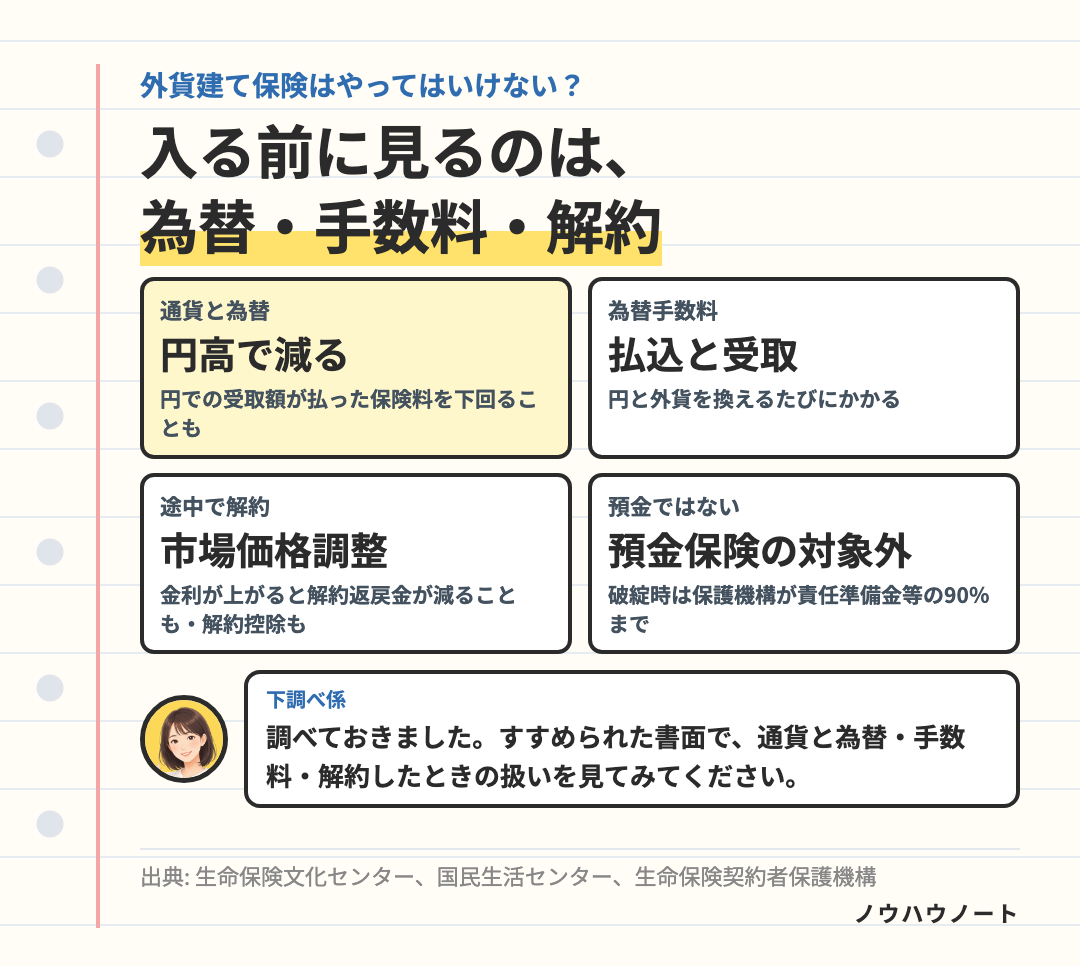
知っておきたい、3つの費用とリスク
1. 為替手数料
申し込むときに円を外貨に換えるとき、受け取るときに外貨を円に換えるときに、為替手数料がかかります。外貨で受け取るなら、外貨の口座が必要です。
2. 途中で解約したときの、市場価格調整と解約控除
商品によっては、途中で解約すると、そのときの市場金利によって解約返戻金が変わります。解約したときの金利が契約したときより上がっていると、解約返戻金は減り、下がっていると増えることがあります(市場価格調整)。
契約から一定期間内に解約すると、積立金から解約控除が差し引かれることもあります。
3. 預金ではない
銀行の窓口で入った保険でも、保険は預金ではないので、預金保険では守られません。保険会社が破綻したときは、生命保険契約者保護機構が、破綻時点の責任準備金等の90%までを補償します(高予定利率契約を除く)。保険金や年金の90%が補償されるわけではありません。

外貨建て保険は、通貨と為替・為替手数料・途中で解約したときの扱いの3つを先に見ておくと、比べやすくなります 🌿
相談は、どれくらいある?
国民生活センターによると、外貨建て生命保険の相談は2018年度に538件で、2014年度の3倍以上になりました。70歳以上の人の相談が約半数で、契約した金額の平均は1,000万円前後でした(2020年2月の公表)。
- 金融庁は2026年8月のレポートで、外貨建て保険の苦情の起きる割合は低い水準で推移しているものの、ほかの保険と比べると高い水準だとしています。
- 運用の損益がプラスの人の割合は、2024年3月末の約8割から、2025年3月末には7割弱に下がりました(為替の変動などによる)。
- 生命保険協会は、苦情を減らすために、外貨建て保険を販売する人向けの「外貨建保険販売資格試験」を作ることを、2020年2月に発表しました。
入っている人は、どれくらい?
| 調査 | 対象 | 加入率 |
|---|---|---|
| 2024年度 生命保険に関する全国実態調査 | 民間の生命保険に入っている世帯(かんぽ生命を除く) | 15.2% |
| 2025年度 生活保障に関する調査 | 18〜79歳の個人 | 1.9% |
※ 2つの調査は、対象が違います。世帯の調査では、世帯主が30〜34歳と40〜44歳の世帯で2割を超えていました。
入る前に、確かめること
- 何のために入るか:死亡保障なのか、老後の資金づくりなのか。目的によって、ほかの方法と比べられます。
- そのお金を使う時期:子どもの教育費など、途中で使う予定があるか。途中で解約すると、為替や解約控除の影響を受けやすくなります。
- 通貨と為替:何の通貨か。円高になったとき、円での受取額がどうなるか。
- 為替手数料:払い込むときと受け取るときに、いくらかかるか。
- 途中で解約したとき:市場価格調整や解約控除があるか。何年目から払った保険料を上回る見込みか。
- クーリング・オフの期限:書面を受け取った日と申し込んだ日のうち、遅いほうから8日以内なら、原則として申込みを撤回できます。ただし、申し込むために行くと前もって伝え、日を決めて窓口で申し込んだ場合などは、対象外になります。また、円で払い込む特約を付けていないと外貨で返金され、円に戻すと為替差損や手数料で損が出ることがあります。
見直しで損しやすい型と、すすめる側に決まっていることは、「生命保険の見直しで損しないために」にまとめました。
まとめ:今日やることは1つだけ
すすめられた保険の書面で、「通貨と為替」「為替手数料」「途中で解約したときの扱い」の3つを書き出す。 入るかどうかを、為替と費用を知ったうえで決めやすくなります。
- 外貨建て保険は、外貨で払い込み、外貨で受け取る保険です。
- 円での受取額は為替で変わり、払った保険料を下回ることがあります。
- 為替手数料・市場価格調整・解約控除があります。
- 保険は預金ではないので、預金保険の対象外です。
※ 参考にした資料
- 公益財団法人 生命保険文化センター「外貨建ての生命保険とは?」「市場リスクを有する生命保険とは?」「2024年度 生命保険に関する全国実態調査」「2025年度 生活保障に関する調査」
- 独立行政法人 国民生活センター「外貨建て生命保険の相談が増加しています!」(2020年2月20日)
- 生命保険契約者保護機構「保険契約者保護制度Q&A」
- 金融庁「保険モニタリングレポート」(2026年8月)
- 一般社団法人 生命保険協会「『外貨建保険販売資格試験』の創設について」(2020年2月21日)
- 保険業法・保険業法施行令(e-Gov法令検索)