
「死亡保険金に、相続税ってかかるのかな」
会社員で、妻と子どもが2人。自分が亡くなったときに家族へ残す死亡保険に入っている。でも、保険金に相続税がかかるのか、受取人を誰にしておけばいいのかがわからない。保険証券を見ても、契約者・被保険者・受取人の意味がよくわからない。
死亡保険金の税金は、被保険者・保険料を払った人・受取人の組み合わせと、相続人が受け取ったときの非課税枠がわかると、整理しやすくなります。相続税法・保険法と国税庁の資料をもとに、順に見ていきます。
30秒でわかる結論|生命保険と相続税
- 死亡保険金は、被保険者・保険料を払った人・受取人の組み合わせで、相続税・所得税・贈与税のどれかになります。
- 自分が被保険者で、自分が保険料を払い、家族が受け取るときは相続税の対象です。
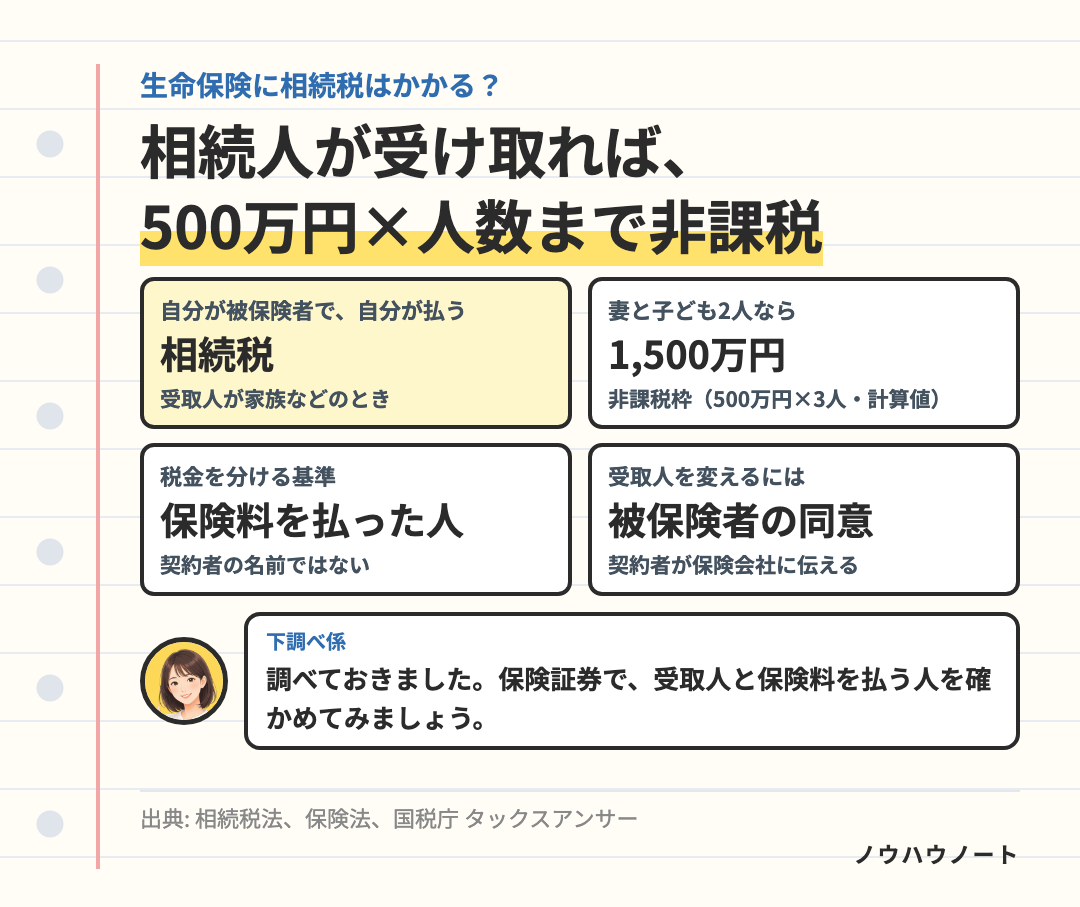
- 相続人が受け取った保険金は、500万円×法定相続人の数まで非課税です。法定相続人が3人なら1,500万円です(計算値)。
- 受取人は、契約者が保険会社に伝えて変えられます。被保険者の同意も要ります(古い契約は保険会社に確認)。
誰が受け取るかで、税金の種類が変わる
国税庁の資料では、死亡保険金の税金は次のように分かれます。
| 被保険者 | 保険料を払った人 | 受取人 | 税金の種類 |
|---|---|---|---|
| A(夫) | A(夫) | B(妻) | 相続税 |
| A(夫) | B(妻) | B(妻) | 所得税 |
| A(夫) | B(妻) | C(子) | 贈与税 |
※ 税金を分ける基準は、契約者の名前ではなく保険料を実際に払った人です。
※ 所得税になる場合、一時金で受け取ると一時所得です。保険金から払った保険料と50万円を引き、その2分の1が税金の対象になります。年金で受け取ると雑所得です。
相続人が受け取れば、500万円×人数まで非課税
相続税の対象になる死亡保険金のうち、相続人が受け取った保険金の合計は、次の額まで相続税がかかりません。
500万円 × 法定相続人の数
法定相続人は、法律で決まった相続人のことです。妻と子ども2人なら3人です。
- 相続人でない人(たとえば、子どもがいるときの孫)が受け取った保険金には、この非課税は使えません。
- 相続を放棄した人が受け取った保険金にも、非課税は使えません。ただし法定相続人の数には、放棄がなかったものとして数えます。
- 数に入れる養子は、実子がいれば1人、実子がいなければ2人までです。
例:妻と子ども2人のとき
法定相続人は3人なので、次のとおりです(計算値)。
| 項目 | 計算 | 額 |
|---|---|---|
| 死亡保険金の非課税枠 | 500万円×3人 | 1,500万円 |
| 相続税の基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
相続税は、遺産に、死亡保険金のうち非課税枠を超えた分なども足し、葬式費用や借金を引いた額(正味の遺産額)が、基礎控除を超えるときにかかります。たとえば保険金が2,000万円なら、非課税枠を超えた500万円が遺産に足されます(計算値)。
※ 2024年に亡くなった人のうち、相続税がかかったのは10.4%でした(国税庁)。
受取人は、どう決める? どう変える?
保険法では、受取人について次のように決められています。
- 変えられる人:契約者が、保険金が出る前(被保険者が亡くなる前)まで、保険会社に伝えて変えられます。
- 被保険者の同意:死亡保険の受取人を変えるには、被保険者の同意が要ります。
- 遺言で変える:遺言でも変えられます。ただし、亡くなった後に相続人が保険会社へ知らせないと、保険会社には変更を主張できません。
※ 古い契約などは扱いが違うことがあるので、変えるときは保険会社に手続きを確かめましょう。
保険金は、受取人のもの
最高裁は、死亡保険金は受取人が自分の権利として受け取るもので、亡くなった人の遺産ではないとしています。ただし、ほかの相続人との公平を大きく欠くような特別な事情があるときは、遺産の分け方で考慮されることがあります。
これは遺産の分け方(民法)の話です。相続税では、保険金は相続で受け取った財産とみなされ、非課税枠を超えた分に相続税がかかります。
受取人が妻や子ども(相続人)なら、非課税枠の対象です。子どもがいるときの孫など、相続人でない人にすると使えません。誰にするかは、家族の暮らしや遺産の分け方とあわせて考えましょう。

保険証券で、被保険者・保険料を払う人・受取人の3つを確かめると、税金の種類がわかります 🌿
受け取るときに、知っておくこと
- 請求の期限:保険法では、保険金を請求する権利は、請求できるときから3年で時効になります(古い契約は約款を保険会社に確認)。
- 相続税の申告:相続税がかかるときは、亡くなったことを知った日の翌日から10か月以内に申告・納付します。
保険金の額そのものをどう決めるかは、「死亡保険はいくら必要?」にまとめました。
まとめ:今日やることは1つだけ
入っている死亡保険の保険証券で、「被保険者」「保険料を払っている人」「受取人」を書き出す。 相続税・所得税・贈与税のどれになるかと、非課税枠が使えるかがわかります。
- 死亡保険金の税金は、被保険者・保険料を払った人・受取人の組み合わせで決まります。
- 相続人が受け取った保険金は、500万円×法定相続人の数まで非課税です。
- 受取人は契約者が変えられ、被保険者の同意も要ります。
- 2024年に亡くなった人のうち、相続税がかかったのは10.4%です。
※ 参考にした資料
- 相続税法・保険法
- 国税庁 タックスアンサー「死亡保険金を受け取ったとき」「相続税の課税対象になる死亡保険金」「相続税がかかる場合」
- 国税庁「令和6年分 相続税の申告事績の概要」
- 最高裁判所 平成16年10月29日決定