
「持病があると、もう普通の保険には入れないのかな」
会社員で、48歳。高血圧の薬を飲んでいて、2年前に入院したこともある。普通の医療保険に入れるか不安で、「持病があっても入れる」という引受基準緩和型保険の広告を見て、入るべきか迷っている。
引受基準緩和型保険は、普通の保険に入れるかを先に確かめると、選び方が見えてきます。生命保険文化センターの資料と保険法をもとに、順に見ていきます。
30秒でわかる結論|引受基準緩和型保険とは
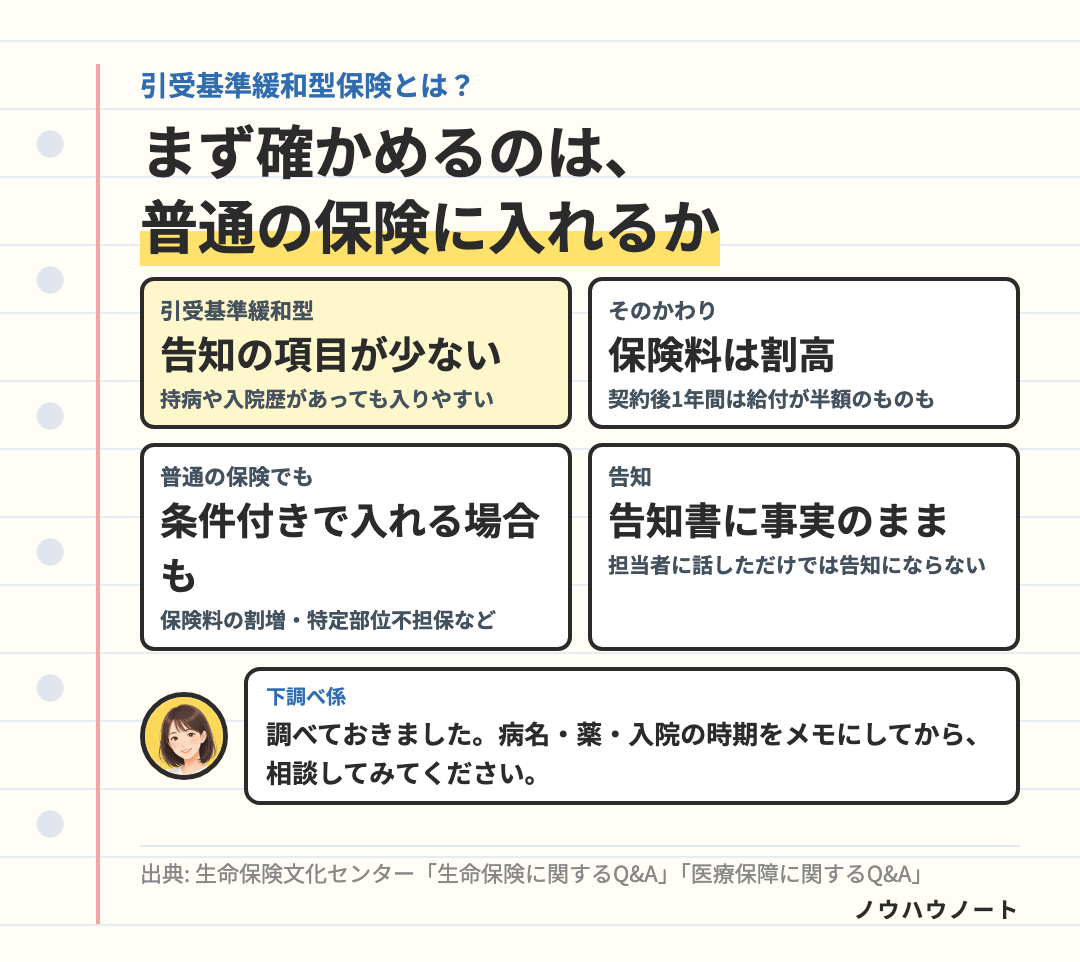
- 引受基準緩和型保険は、告知の項目を少なくして、持病や入院歴がある人も入りやすくした保険です。
- そのかわり、保険料は割高です。契約後1年間は給付が半額になるなど、制限があるものもあります。
- 持病があっても、普通の保険に条件付きで入れる場合があります。
- 生命保険文化センターは、まず普通の保険に入れるかを確かめることをすすめています。
引受基準緩和型保険とは
引受基準緩和型保険は、健康状態についての質問(告知)を少なくした保険です。「限定告知型」とも呼ばれ、医療保険や終身保険などがあります。
告知の内容は、たとえば次のようなものです。どれにも当てはまらなければ、原則として申し込めます(項目は保険会社によって違います)。
| 告知の例 | 期間 |
|---|---|
| 医師から入院・手術をすすめられている | 最近3か月以内 |
| 入院・手術をした | 過去2年以内 |
| がん・肝硬変などで診察や治療を受けた | 過去5年以内 |
※ 緩和型の終身保険では、告知は3〜5項目ほどです。
告知の例の③に、高血圧は入っていません。②は「過去2年以内」なので、入院がちょうど2年前なら、日付によって結果が変わることがあります。期間の数え方や項目は保険によって違うので、告知書で確かめます。
引受基準緩和型の医療保険の特徴
生命保険文化センターが例として示している緩和型の医療保険では、次のようになっています(内容は保険によって違います)。
| 項目 | 引受基準緩和型の医療保険(例) |
|---|---|
| 告知 | 項目が少ない |
| 保険料 | 普通の医療保険より割高 |
| 契約後すぐの給付 | 1年間は半額などの制限があるものがある |
| 持病の悪化 | 入院・手術が支払いの対象になる(契約前にすすめられていたものは除く) |
※ この例では、契約前からの病気の悪化や再発も支払いの対象です。たとえば、通院でインスリン治療をしている糖尿病が悪化して、目の病気で入院・手術をした場合です。ただし、契約前に医師からすすめられていた入院・手術は対象外です。
無選択型とは、さらに違う
告知も医師の診査もいらない「無選択型」の保険もあります。終身保険や個人年金保険などで、医療の特約は付けられません。契約後2年・3年以内に病気で亡くなったときは、払った保険料の合計くらいを受け取るのが一般的です。災害で亡くなったときは、契約の始めから死亡保険金を受け取れます。

持病があっても、普通の保険に入れることがあります。緩和型を決める前に、そこから確かめてみてください 🌿
持病があっても、普通の保険に入れる場合がある
健康状態に問題があっても、次のような場合は普通の保険に入れることがあります。
- 治療を受けるほどでない人や、完治して一定の年数がたった人:条件なしで入れることがある
- 特別条件を付ける:保険料を割り増す、保険金を減らす、などの条件で入れることがある
- 特定部位不担保:医療の特約で、たとえば完治した胃の病気なら「胃」の病気だけを一定の期間、支払いの対象から外して入れることがある
緩和型は、普通の保険より保険料が割高です。生命保険文化センターも、まず普通の保険に入れるかを確かめることをすすめています。
なお、特定部位不担保では、その部位の病気は一定の期間支払われません。例として示されている緩和型では、持病の悪化も支払いの対象です。何を重く見るかで、合う形が変わります。
告知は、事実をそのまま書く
どの保険でも、告知は保険会社の告知書(または保険会社が指定した医師)に、事実をそのまま伝えます。
- 営業の担当者や保険代理店の担当者(相談したFPを含む)に口頭で話しただけでは、告知になりません。告知を受ける権限を持っていないためです。
- わざと、または大きな不注意で事実と違う告知をすると、契約が解除され、給付が受けられないことがあります。医療保険の告知と解除は、保険法で決められています。
公的な保障(高額療養費など)を含めて、医療保険そのものが必要かは「医療保険は必要?いらない?」に、50代で保険を見直すときの告知の注意は「50代の生命保険、何を残して何をやめる?」にまとめました。
まとめ:今日やることは1つだけ
持病の病名・通院や薬の有無・過去の入院や手術の年月日を、メモに書き出す。 普通の保険に入れるか、条件付きで入れるか、緩和型にするかを相談するときの材料になります。
- 引受基準緩和型保険は、告知の項目を少なくした保険です。
- 保険料は割高で、契約後1年間は給付が半額などの制限があるものもあります。
- 持病があっても、普通の保険に条件付きで入れる場合があります。
- 告知は、告知書に事実をそのまま書きます。担当者に話しただけでは告知になりません。
※ 参考にした資料
- 公益財団法人 生命保険文化センター「生命保険に関するQ&A」「医療保障に関するQ&A」
- 保険法 第66条・第84条(e-Gov法令検索)